Із 5,2 млрд грн донарахованих грошових зобов’язань і накладених штрафів до бюджету сплачено 4,3%: Рахункова палата оцінила контроль за трансфертним ціноутворенням
Система податкового контролю за трансфертним ціноутворенням в Україні вже має основні інструменти та дає окремі результати. Водночас аудит Рахункової палати засвідчив суттєву різницю між результатами контрольно-перевірочної роботи і фактичними надходженнями до бюджету. Упродовж 2023 року – І кварталу 2026 року податкові органи донарахували платникам податків грошових зобов’язань і наклали штрафів на 5,2 млрд грн, з яких до бюджету сплачено лише 4,3%.
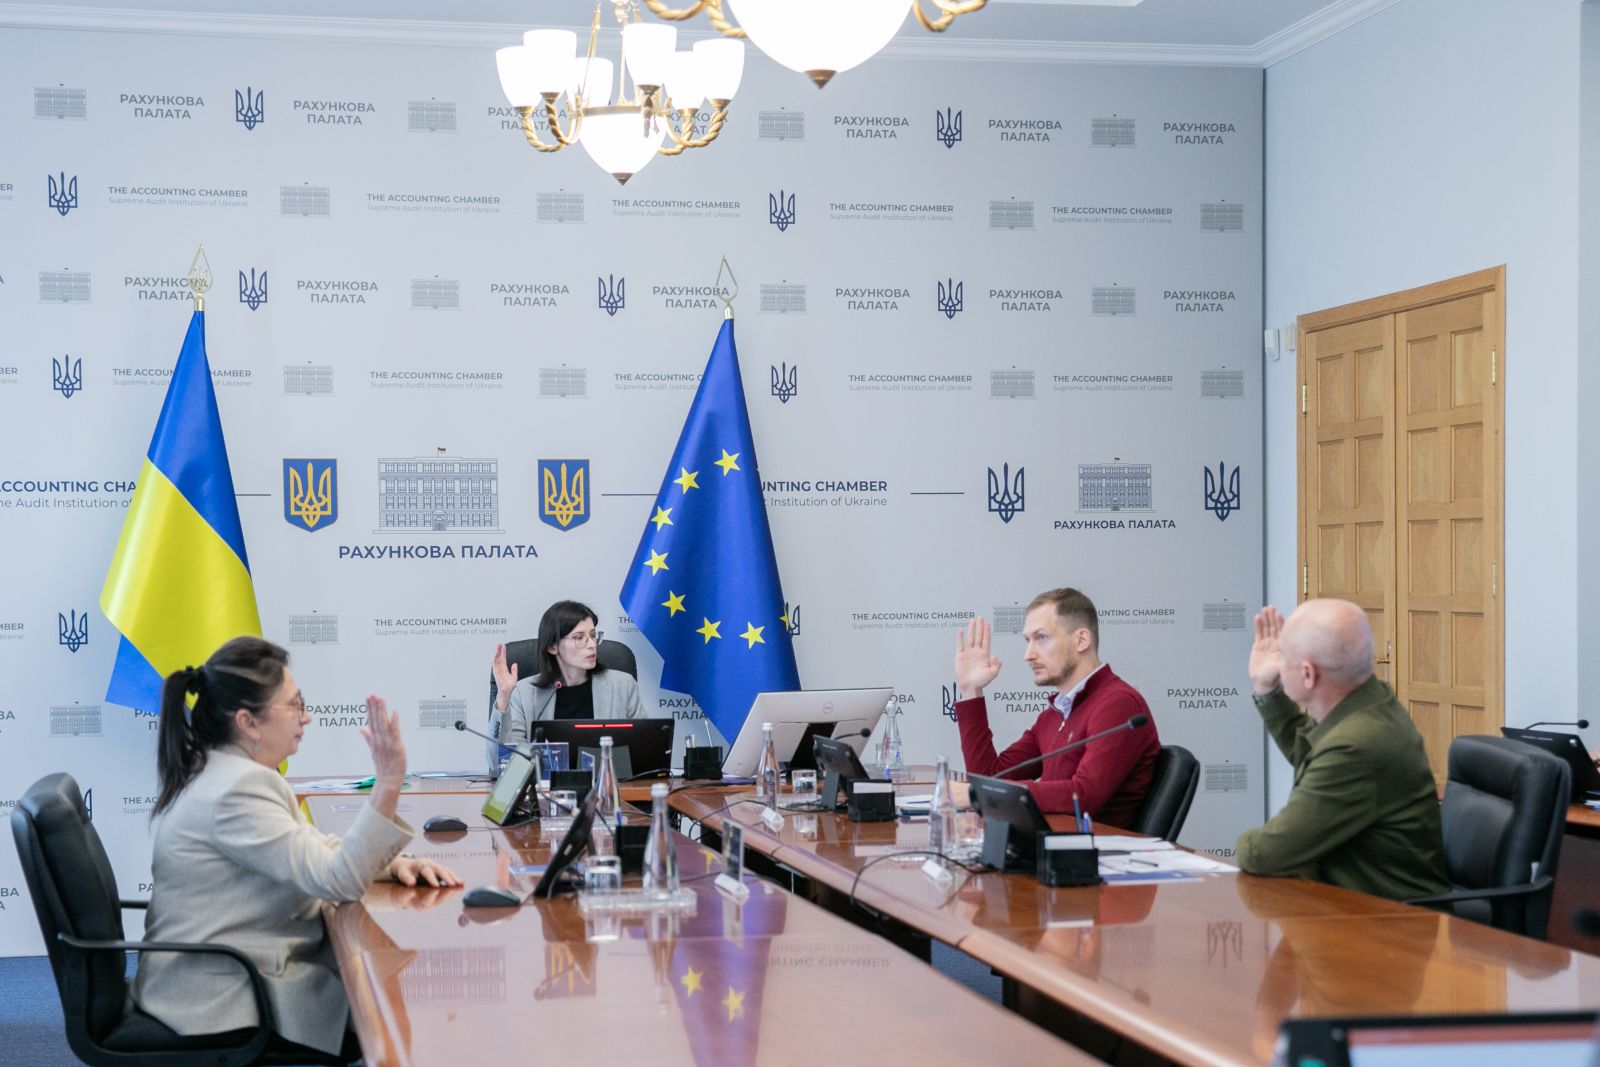
Рахункова палата затвердила Звіт про результати аудиту діяльності (ефективності) на тему «Податковий контроль за трансфертним ціноутворенням як інструмент захисту податкової бази та забезпечення бюджетних надходжень».
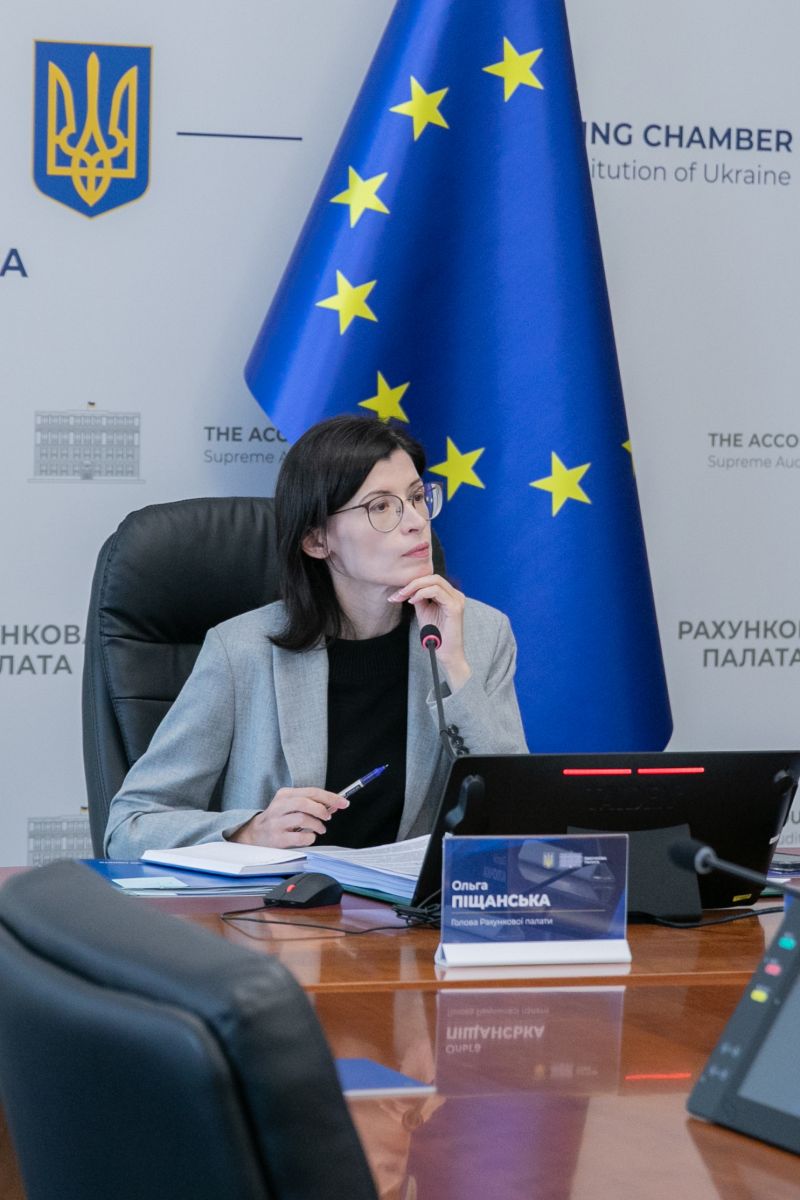
Аудит охопив період з 2023 року до кінця І кварталу 2026 року. Відповідальна за контрольний захід – Голова Рахункової палати Ольга Піщанська.
Податковий контроль за трансфертним ціноутворенням застосовується до операцій між пов’язаними особами, що входять до складу транснаціональних корпорацій або об’єднаних груп підприємств. Його метою є запобігання виведенню прибутків, зароблених в Україні, до юрисдикцій із пільговим оподаткуванням та, як наслідок, зменшенню податкової бази й відповідних надходжень до бюджету.
Відповідний контроль ґрунтується на принципі «витягнутої руки»: умови операцій між пов’язаними компаніями мають відповідати тим, які діяли б між незалежними учасниками ринку. Такий контроль передбачає здійснення податковими органами моніторингу контрольованих операцій, аналіз поданої платниками податків звітності та документації з трансфертного ціноутворення, використання ризик-орієнтованих підходів для відбору контрольованих операцій до перевірок, проведення документальних перевірок та застосування механізмів міжнародного обміну податковою інформацією.
Загалом за 2022–2024 роки обсяг задекларованих платниками податків контрольованих операцій становив майже 8 трлн грн.
За оцінкою Рахункової палати, діяльність ДПС та її територіальних органів щодо податкового контролю за трансфертним ціноутворенням у період аудиту була частково ефективною та результативною.
В Україні сформовано основу податкового контролю: нормативно-правовими актами визначені правила такого контролю, впроваджено інформаційно-комунікаційну систему (ІКС) «BigData TP», розширено практику використання міжнародного обміну податковою інформацією.
Водночас усі складові контролю поки не працюють як єдина злагоджена система, а його результати лише частково трансформуються у фактичні надходження до бюджету.
НОРМАТИВНО-ПРАВОВА БАЗА
Податковий контроль за трансфертним ціноутворенням діє в Україні з 2013 року. За цей час сформовано основну нормативно-правову базу та частково впроваджено міжнародні підходи.
Водночас законодавство потребує подальшого удосконалення шляхом імплементації актуальних Настанов Організації економічного співробітництва та розвитку (ОЕСР),окремих положень Директиви Ради ЄС 2016/1164 від 12 липня 2016 р. (ATAD) та Плану дій Base Erosion and Profit Shifting (BEPS).
У серпні та вересні 2026 року Уряд подав до Верховної Ради України законопроєкти щодо вдосконалення правил трансфертного ціноутворення, процедур взаємного узгодження та імплементації окремих положень Директиви ATAD. Підготовка частини необхідних законодавчих змін затягнулася, що призвело до перенесення строків виконання структурних маяків МВФ та створило ризики для виконання міжнародних зобов’язань України.
Окрема проблема стосується методології контролю. Детальні алгоритми розроблено переважно для операцій із сировинними товарами, які у 2023–2024 роках становили 22% загального обсягу контрольованих операцій. Для операцій із нематеріальними активами, послугами, фінансовими інструментами, реструктуризацією бізнесу та постійними представництвами методичне забезпечення залишається фрагментарним або обмежується загальними правилами.
У результаті податкові органи не мають належного методологічного забезпечення для здійснення аналізу окремих видів контрольованих операцій, що суттєво знижує ефективність моніторингу та податкового контролю за трансфертним ціноутворенням загалом.
ЦИФРОВІЗАЦІЯ КОНТРОЛЮ
Для моніторингу контрольованих операцій ДПС у грудні 2024 року впровадила ІКС «BigData TP», яка забезпечила централізацію інформації з питань трансфертного ціноутворення та сприяла покращенню окремих аналітичних процесів, насамперед щодо контрольованих операцій із сировинними товарами. Це дозволило зменшити вплив людського фактора.
Однак значну частину інформації працівники податкових органів і досі опрацьовують вручну поза системою. Оскільки окремі модулі ІКС «BigData TP» перебувають лише у тестовій експлуатації, а формування «Реєстру нерезидентів» не завершено, аналіз частини звітності та формування переліків ризикових платників здійснюються працівниками вручну з використанням електронних таблиць Excel. Повноцінне введення в експлуатацію цих модулів заплановано на 2027 рік.
Також алгоритми системи охоплюють лише два з п’яти методів встановлення відповідності умов контрольованих операцій принципу «витягнутої руки». Автоматизацію інших методів ускладнює, зокрема, відсутність у базах ДПС первинних документів платників податків та фінансової звітності їхніх контрагентів-нерезидентів.
ІКС «BigData TP» інтегрована з базами даних Держмитслужби. Інформацію від інших державних органів та установ ДПС переважно отримує за письмовими запитами, що затримує моніторинг контрольованих операцій.
Аудит також встановив, що окремі територіальні органи ДПС вносили до системи інформацію за попередні звітні періоди із затримками або в неповному обсязі. Через це система містила неповні відомості про стан податкового контролю.
РЕЗУЛЬТАТИВНІСТЬ МОНІТОРИНГУ
Моніторинг контрольованих операцій дав окремі позитивні результати. Так, упродовж 2023 року та І кварталу 2026 року податкові органи ідентифікували ризики щодо повноти та своєчасності звітування за контрольованими операціями на суму понад 400 млрд грн. За результатами моніторингу платники податків самостійно збільшили об’єкт оподаткування податком на прибуток підприємств на 21,9 млрд грн та зменшили задекларовані збитки на 9,6 млрд грн. У результаті сума податкових зобов’язань з податку на прибуток зросла більш як на 2 млрд грн.
Аудит виявив системні проблеми з повнотою та своєчасністю моніторингу. За звітні 2022–2024 роки до сформованих переліків для опрацювання увійшли 16 344 контрольовані операції, однак щодо 3 237 із них, тобто майже п’ятої частини, результати відпрацювання були відсутні.
Знижувалася і частка відповідей платників податків на запити щодо документації з трансфертного ціноутворення: з 89% у 2023 році до 71% у І кварталі 2026 року. Це обмежувало інформаційну базу для моніторингу.
ДПС також має аналізувати звіти у розрізі країн міжнародних груп компаній, отримані в межах міжнародного автоматичного обміну. Наразі такий аналіз здійснюється без визначених підходів до оцінювання ризикових індикаторів та належного документування результатів.
Окремим інструментом контролю за трансфертним ціноутворенням є спеціальні запити до компетентних органів іноземних країн. Отримана у межах такого обміну інформація у 68,7% випадків мала практичні наслідки: підтверджувала виявлені ризики, посилювала доказову базу та, за розрахунками Рахункової палати, зумовила донарахування 1,2 млрд грн грошових зобов’язань і зменшення збитків на 1,4 млрд грн.
Водночас потенціал міжнародного обміну використано лише частково.
Половина перевірок, за якими надсилалися запити до компетентних органів іноземних країн, була завершена ще до отримання відповідей, що послабило доказову базу для обґрунтування результатів таких перевірок. Це зумовлено, зокрема, відсутністю автоматизованої системи обміну податковою інформацією за спеціальними запитами, ручним опрацюванням запитів та значним навантаженням на працівників ДПС.
РЕЗУЛЬТАТИВНІСТЬ КОНТРОЛЬНО-ПЕРЕВІРОЧНОЇ РОБОТИ
У разі виявлення ризиків під час моніторингу ДПС проводить позапланові перевірки, у межах яких оцінює повноту та своєчасність звітування про контрольовані операції, а також дотримання принципу «витягнутої руки».
Упродовж 2023 року та І кварталу 2026 року податкові органи провели 1 259 документальних позапланових перевірок щодо повноти та своєчасності звітування про контрольовані операції. У 96,5% із них встановлено порушення. За результатами цих перевірок накладено штрафів на 722,5 млн грн, із яких до бюджету сплачено 191 млн грн.
Також завершено 92 перевірки дотримання платниками податків принципу «витягнутої руки». За їх результатами платникам податків донараховано 4,5 млрд грн грошових зобов’язань, із яких до бюджету сплачено 31,1 млн грн, або лише 0,7%.
Станом на 1 квітня 2026 року остаточну результативність значної частини перевірок оцінити було неможливо через судове та адміністративне оскарження, що тривало, а також ненастання строків сплати. Йшлося про 4,3 млрд грн донарахованих грошових зобов’язань та 3,2 млрд грн зменшення збитків.
Водночас більшість остаточних судових рішень щодо перевірок дотримання платниками податків принципу «витягнутої руки» були ухвалені на користь платників податків. Серед встановлених аудитом причин: процесуальні порушення, необґрунтованість вибору методів трансфертного ціноутворення та джерел інформації, а також некоректний відбір зіставних компаній.
«За результатами контрольно-перевірочної роботи з питань трансфертного ціноутворення донараховано грошових зобов’язань і застосовано штрафів на 5,2 млрд грн. Фактично сплачено 222,1 млн грн, або 4,3%. Такий розрив свідчить про необхідність посилити якість доказової бази, своєчасність контролю та результативність супроводження в судах його результатів», – наголосила Ольга Піщанська під час представлення звіту.
РЕКОМЕНДАЦІЇ
За результатами аудиту Рахункова палата надала рекомендації Кабінету Міністрів України, ДПС та її територіальним органам. Вони передбачають, зокрема:
- пришвидшення імплементації положень Директиви Ради ЄС ATAD відповідно до Меморандуму з МВФ;
- розширення функціоналу ІКС «BigData TP»;
- розроблення методичних алгоритмів контролю за окремими видами операцій;
- удосконалення ризик-орієнтованого підходу та визначення пріоритетності опрацювання ризиків з урахуванням їх рівня і строків давності;
- забезпечення повного та своєчасного аналізу результатів опрацювання ризикових платників податків.
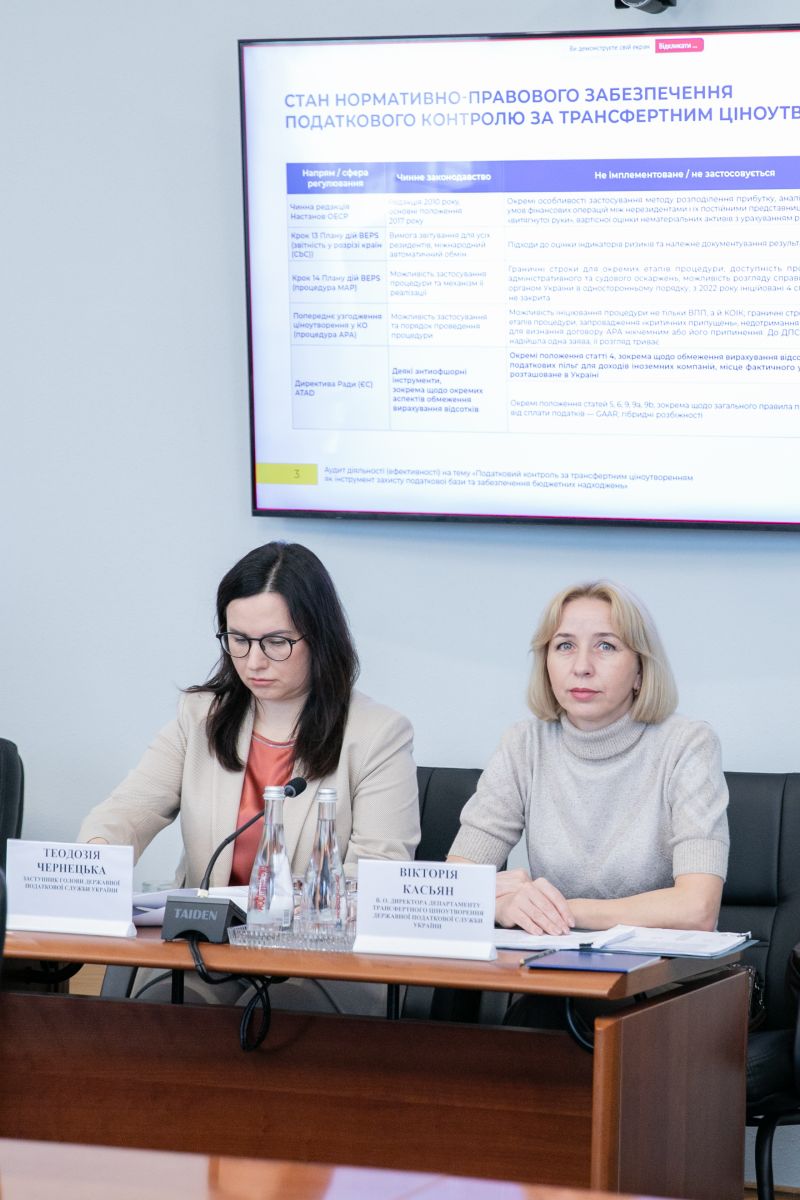
Присутня на засіданні заступниця Голови Державної податкової служби України Теодозія Чернецька погодилася із зауваженнями аудиторів. За її словами, у ДПС уже працюють над усуненням виявлених недоліків. Зокрема, розробляють методичні рекомендації для підвищення якості контролю за трансфертним ціноутворенням.
Звіт і Рішення Рахункової палати будуть надіслані Верховній Раді України, Кабінетові Міністрів України, Державній податковій службі України, зокрема й головним управлінням ДПС у Вінницькій і Закарпатській областях та м. Києві, Центральному, Східному, Західному, Південному та Північному міжрегіональним управлінням ДПС по роботі з великими платниками податків з відповідними рекомендаціями.
Крім того, про виявлені під час аудиту ознаки кримінального правопорушення буде повідомлено Офіс Генерального прокурора. Звіт також буде оприлюднено на офіційному вебсайті Рахункової палати.