«Найбільші ризики - на стику процесів»: Ольга Піщанська представила міжнародній аудиторській спільноті досвід аудиту в обороні під час війни
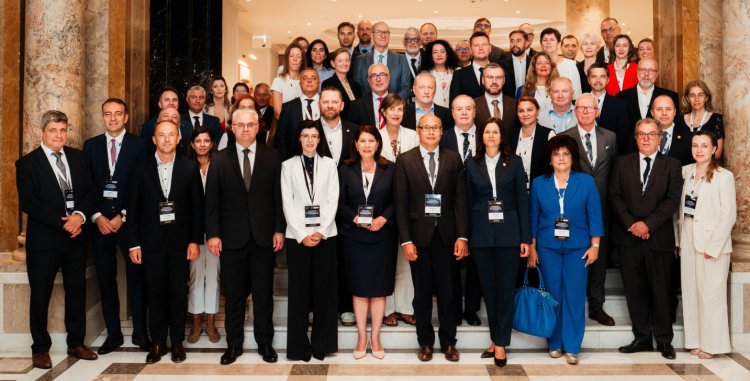
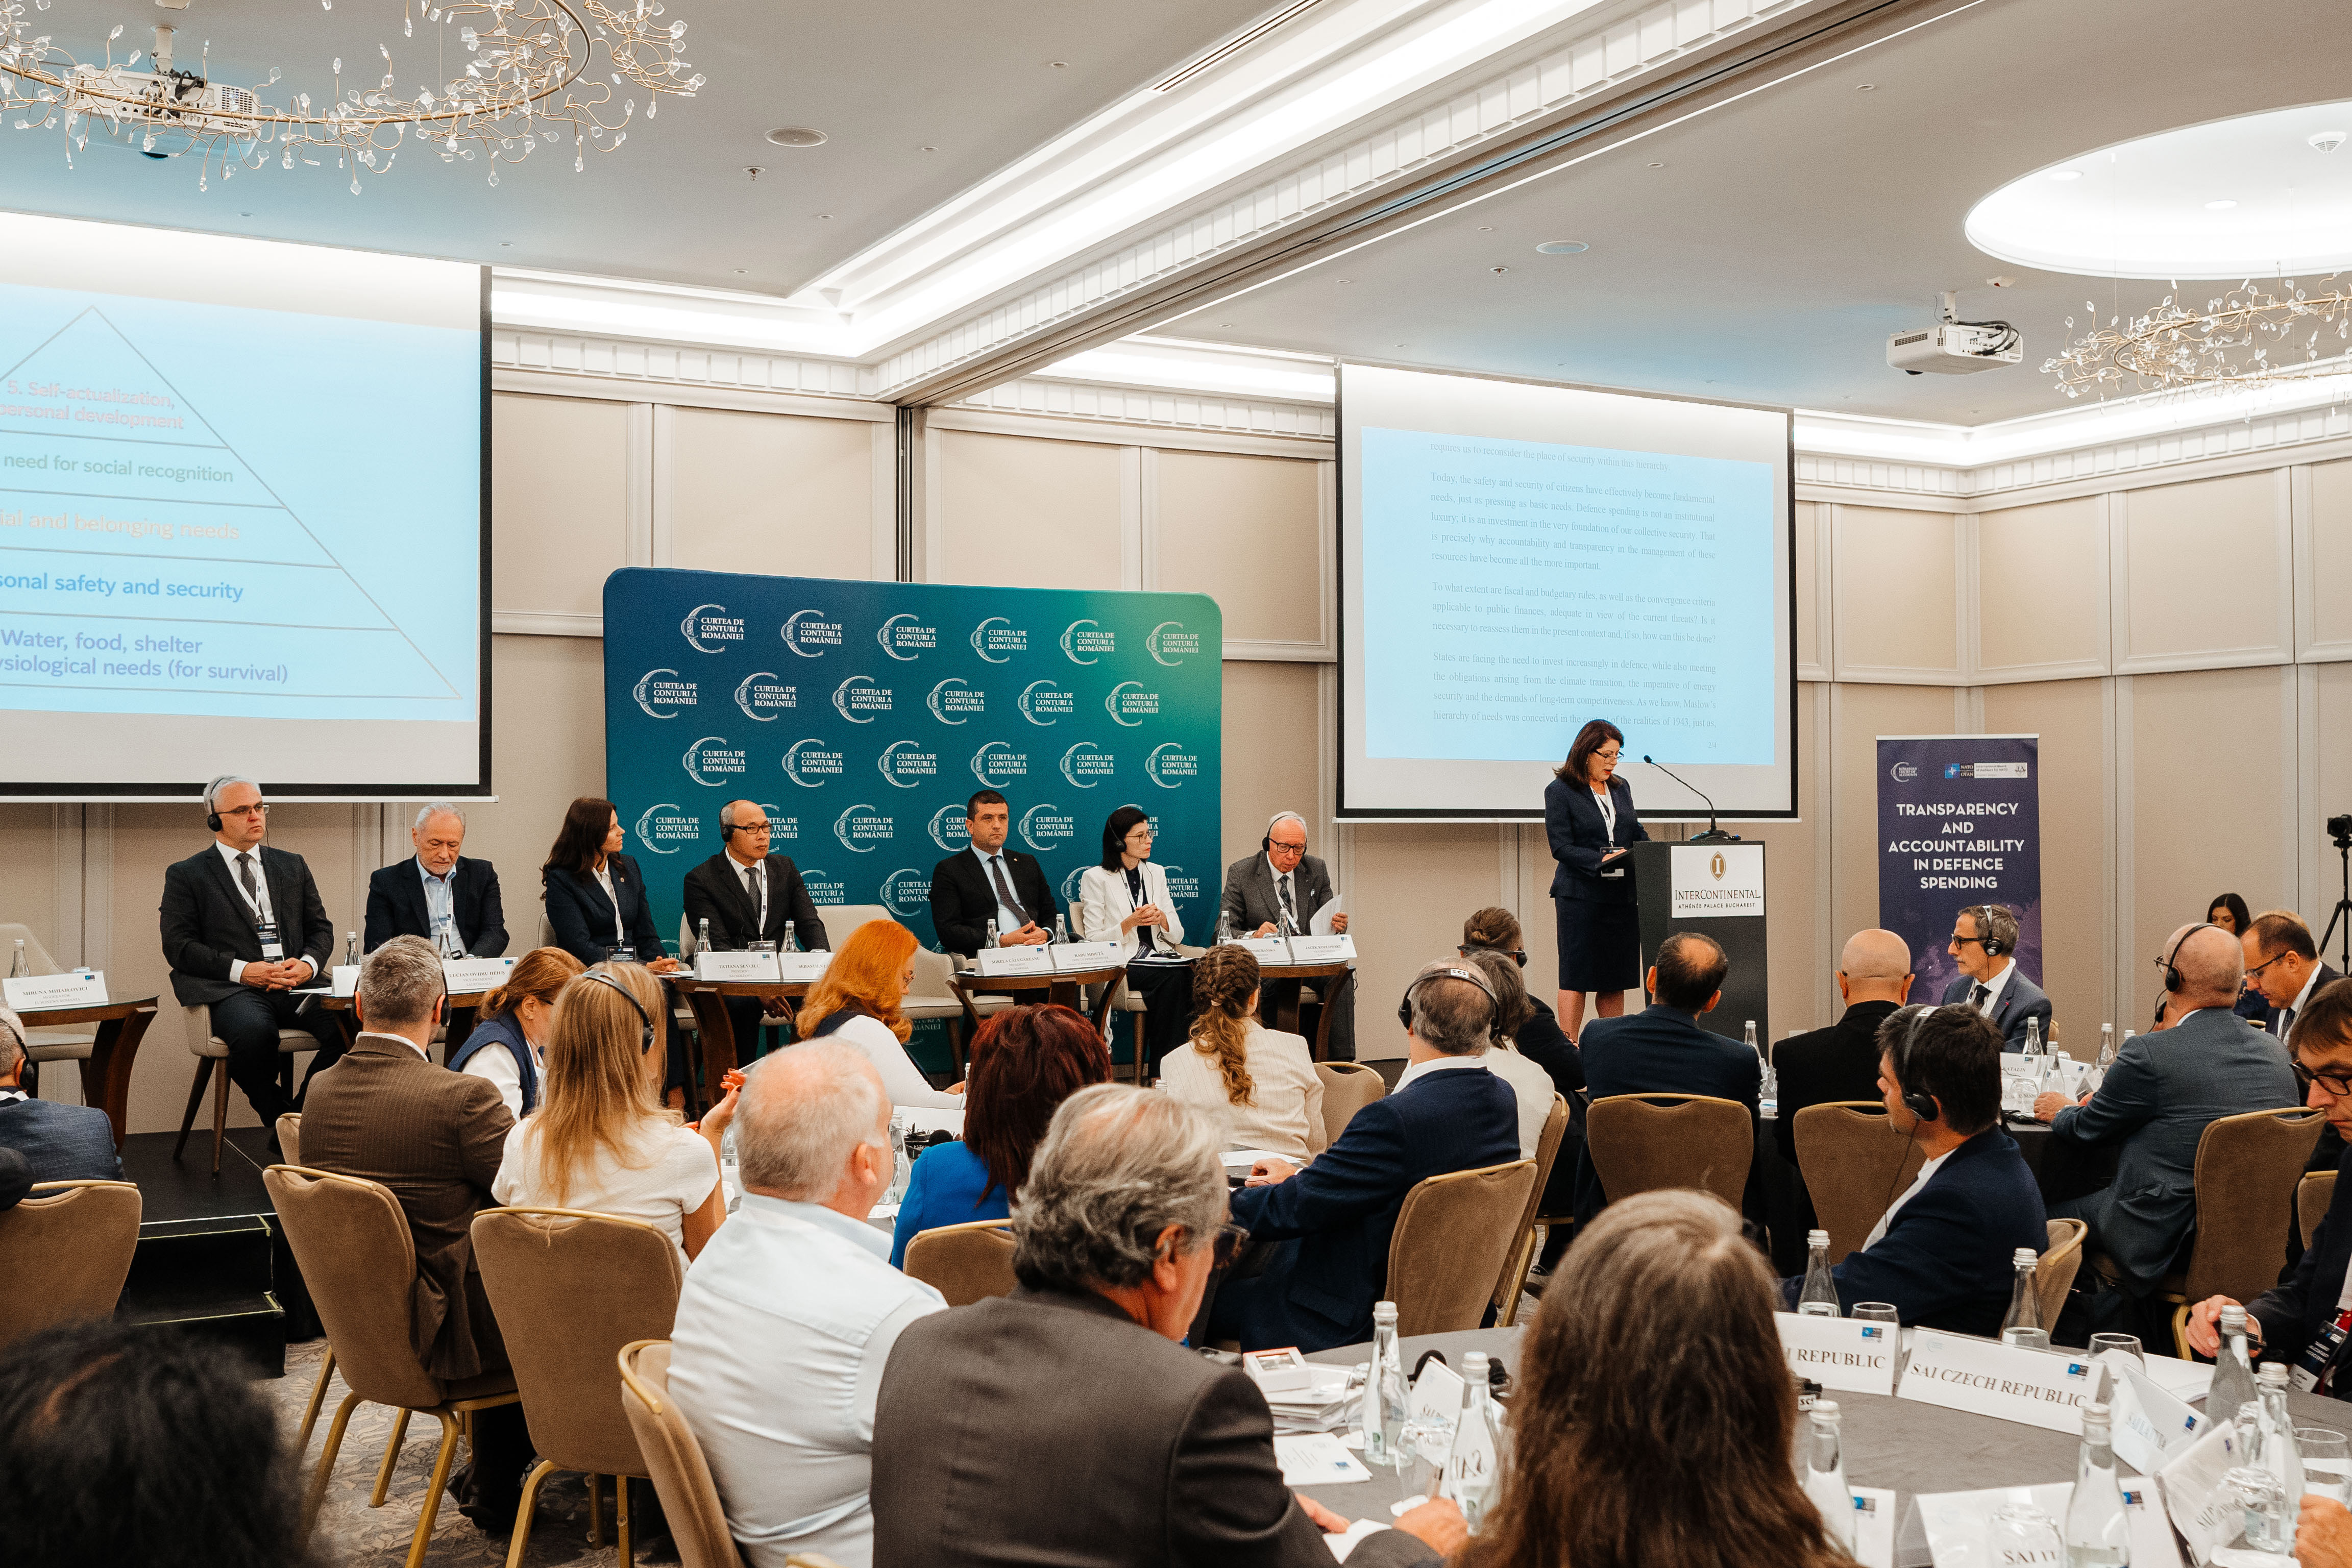
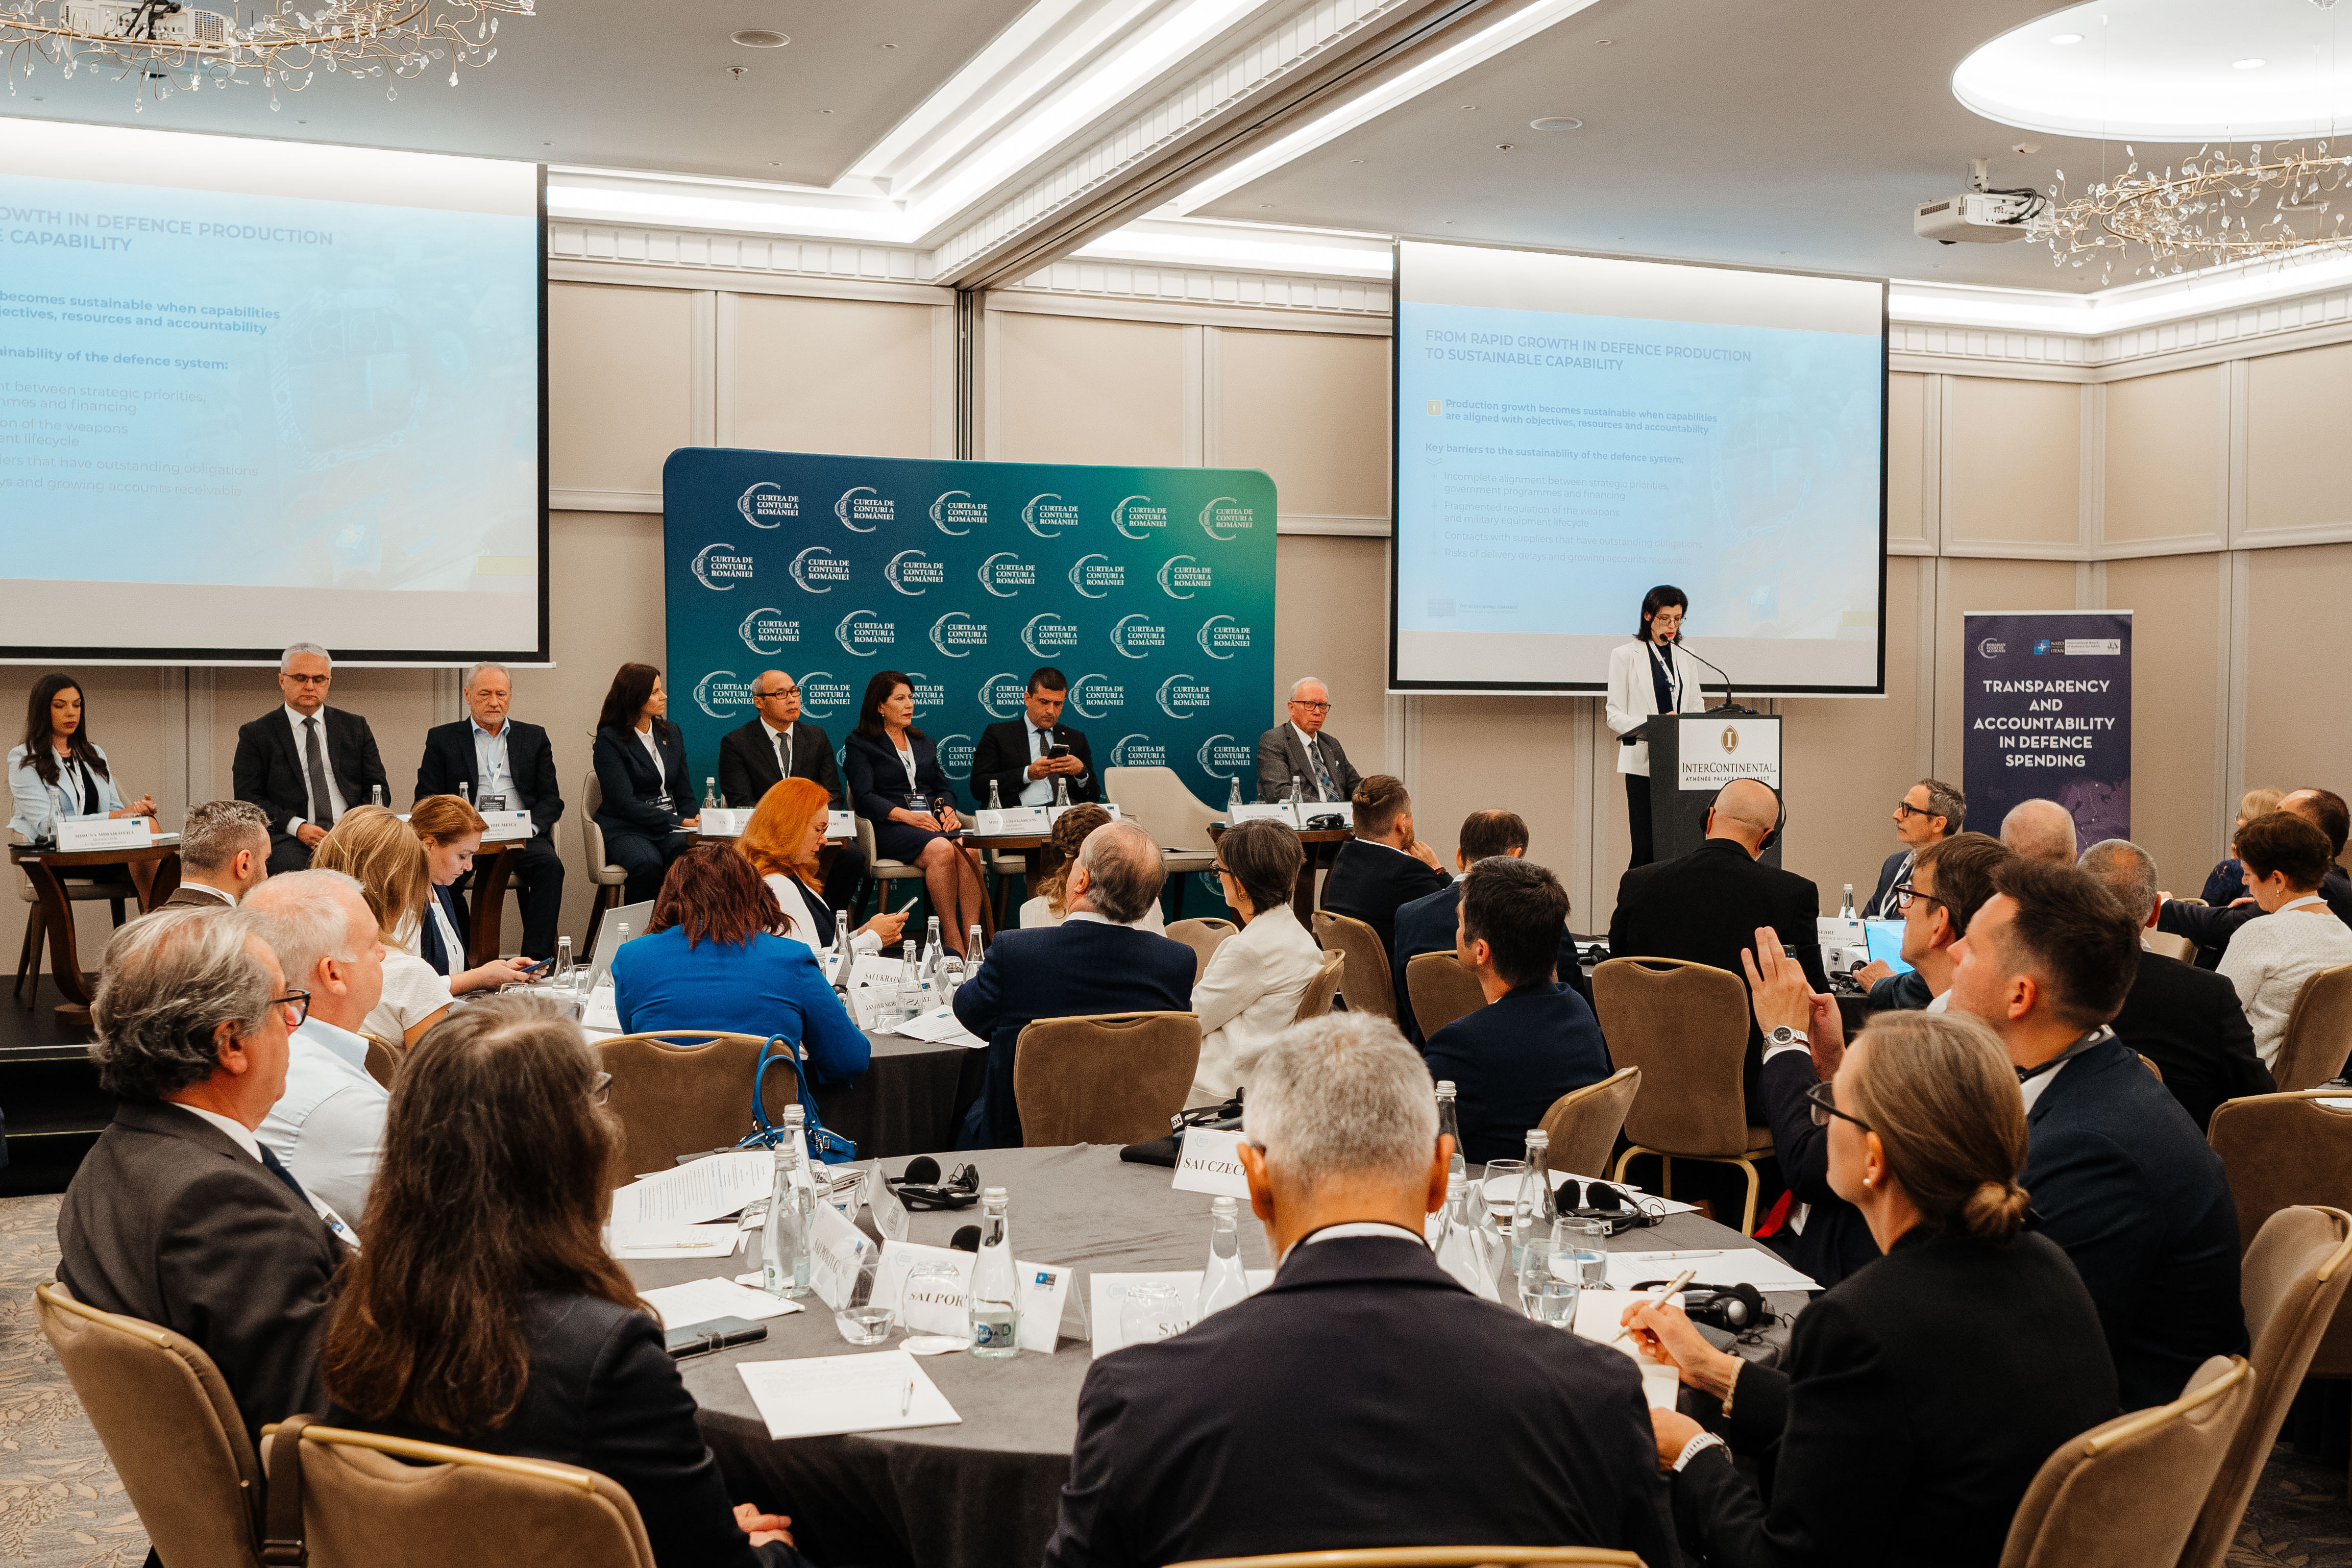
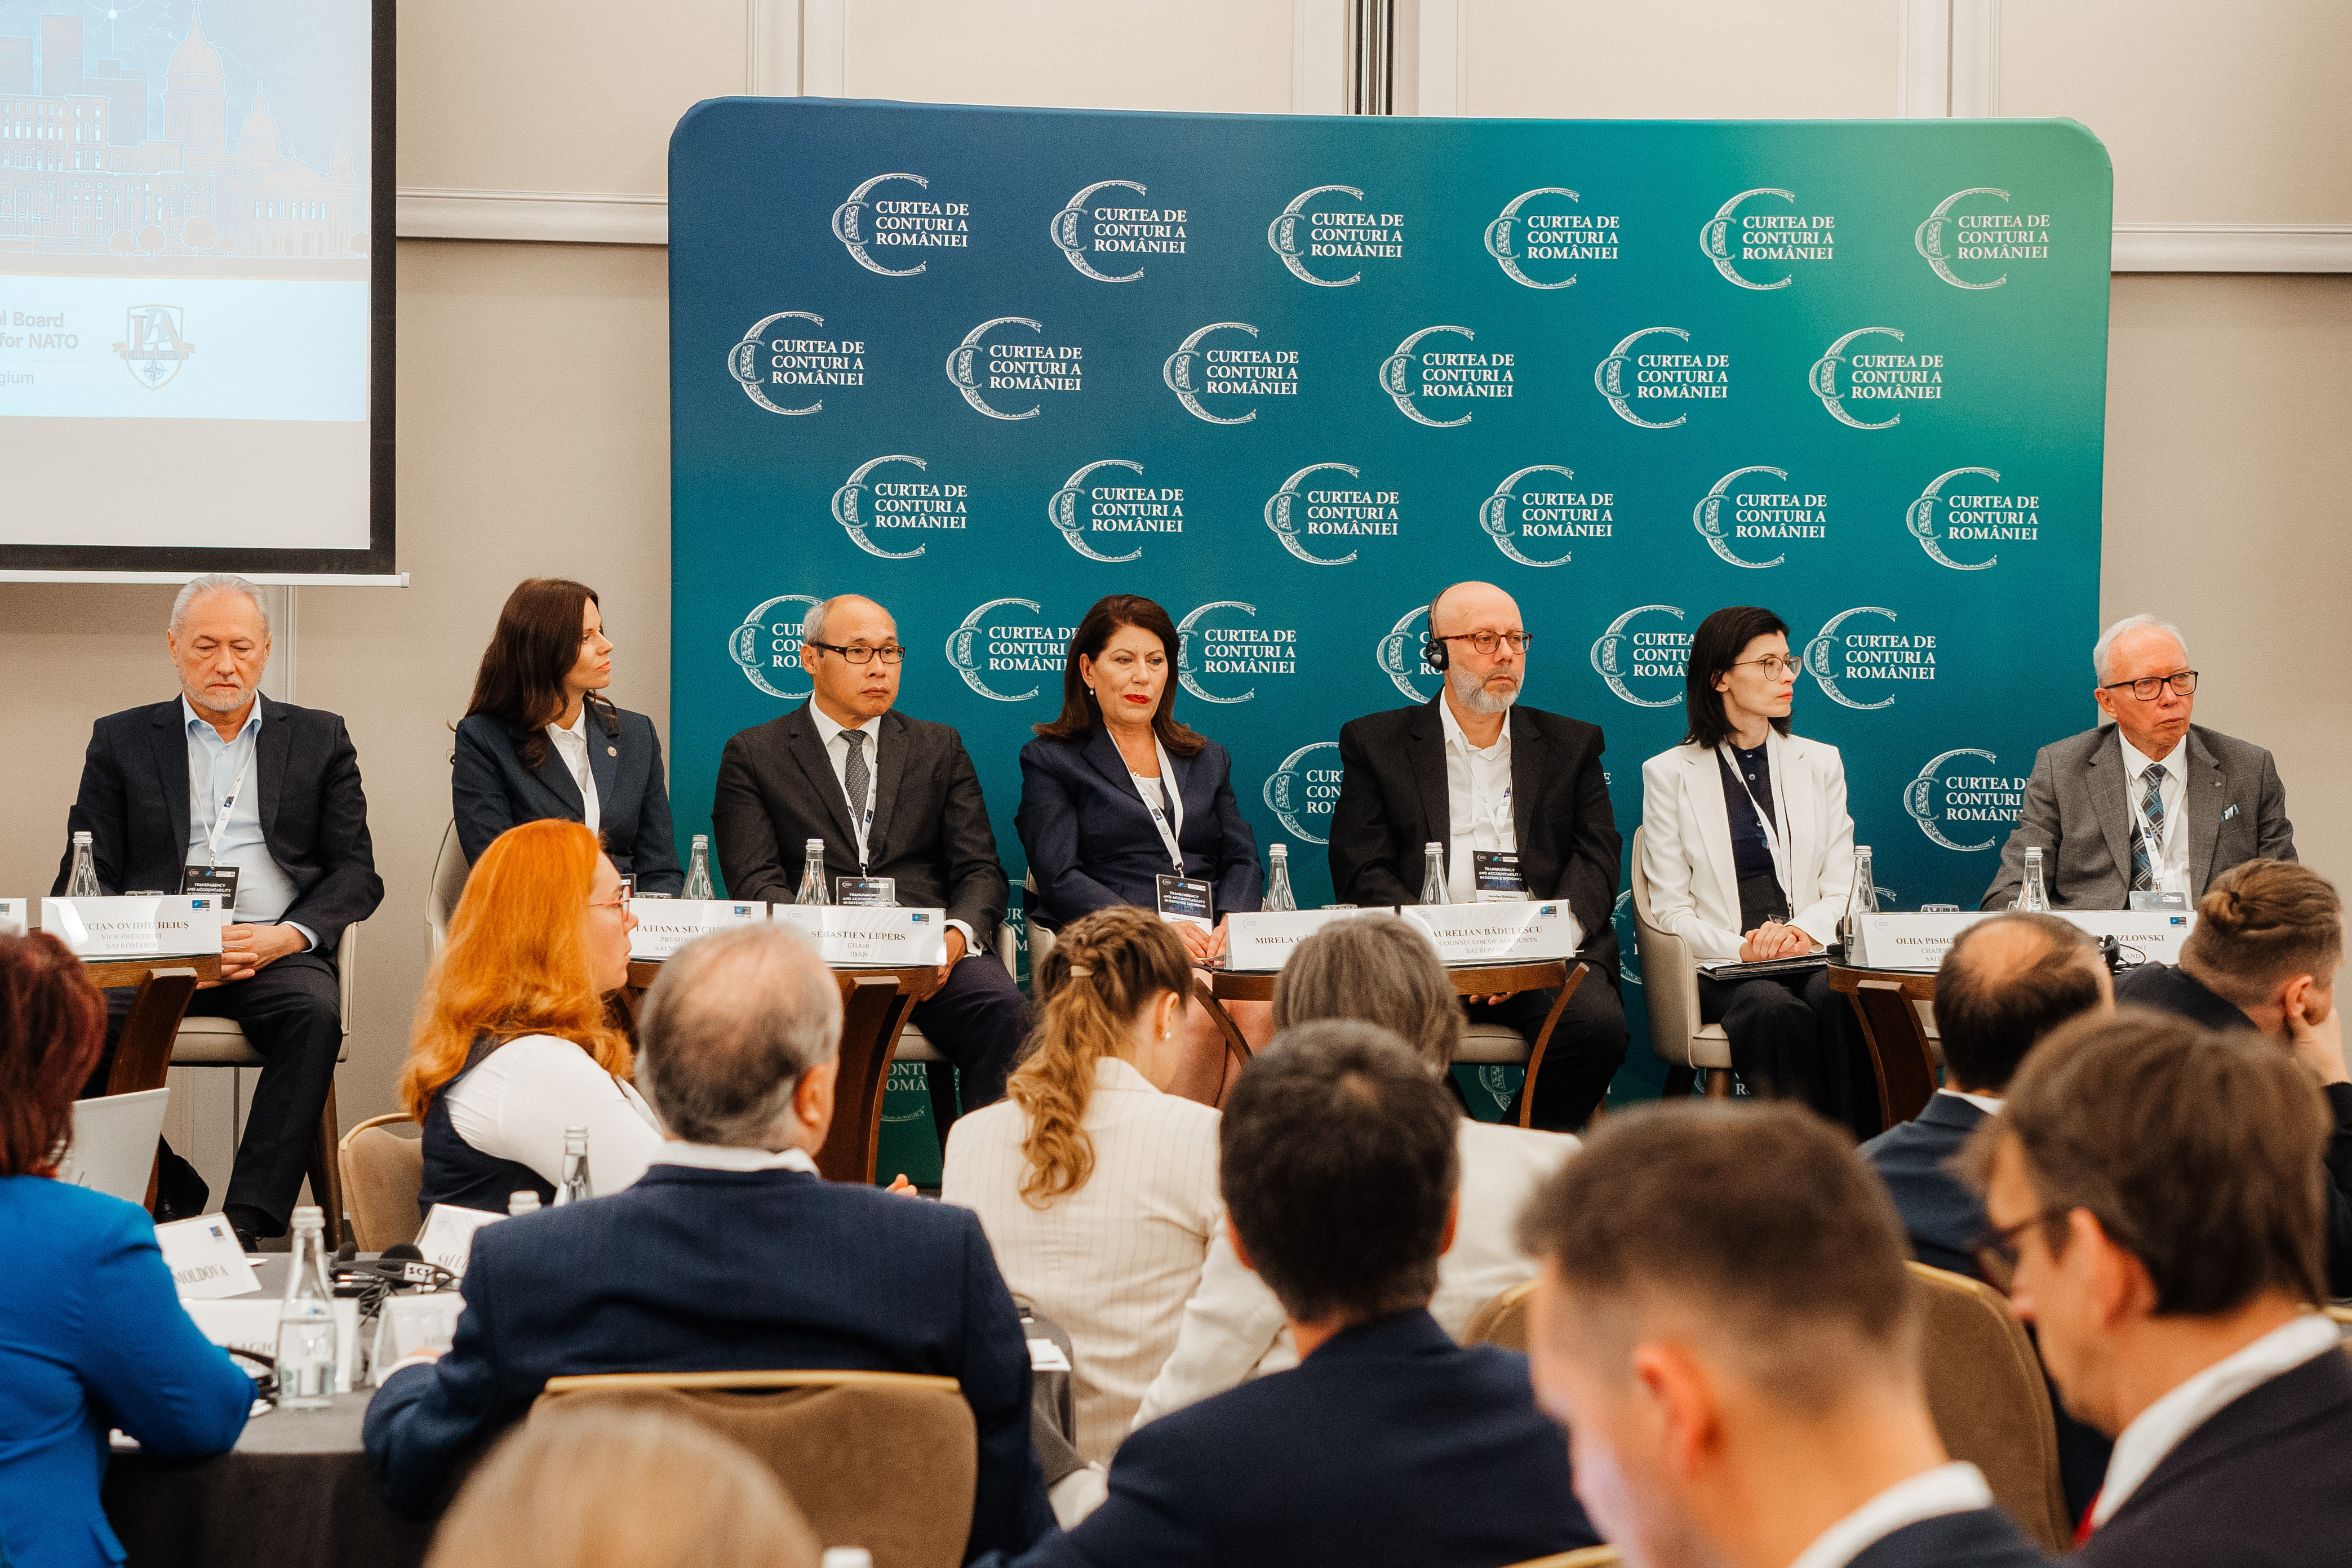
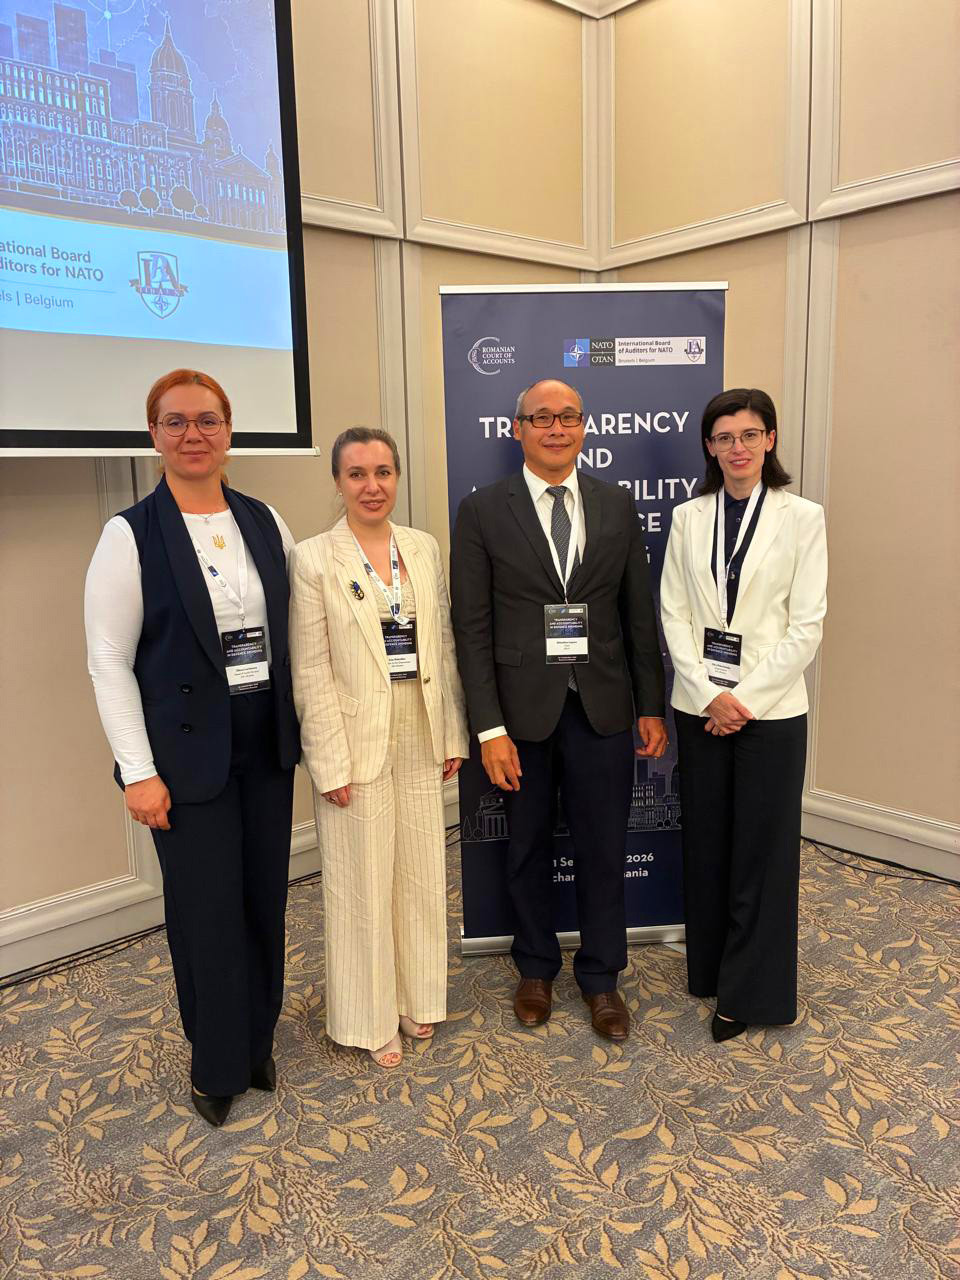
Міжнародна конференція «Прозорість та підзвітність у сфері видатків на оборону» відбулася 10–11 вересня у місті Бухарест (Румунія). Захід організовано за сприяння Рахункового суду Румунії та Міжнародної ради аудиторів НАТО (IBAN).
Представники вищих органів аудиту Молдови, Естонії, Латвії, Польщі, Франції, США та України, а також Європейського суду аудиторів, Ініціативи розвитку INTOSAI та Організації економічного співробітництва та розвитку обговорили аудит видатків на оборону та спільних фондів НАТО, оцінювання ефективності оборонних програм, внесок вищих органів аудиту в управління ресурсами, а також баланс між публічною підзвітністю та захистом чутливої інформації.
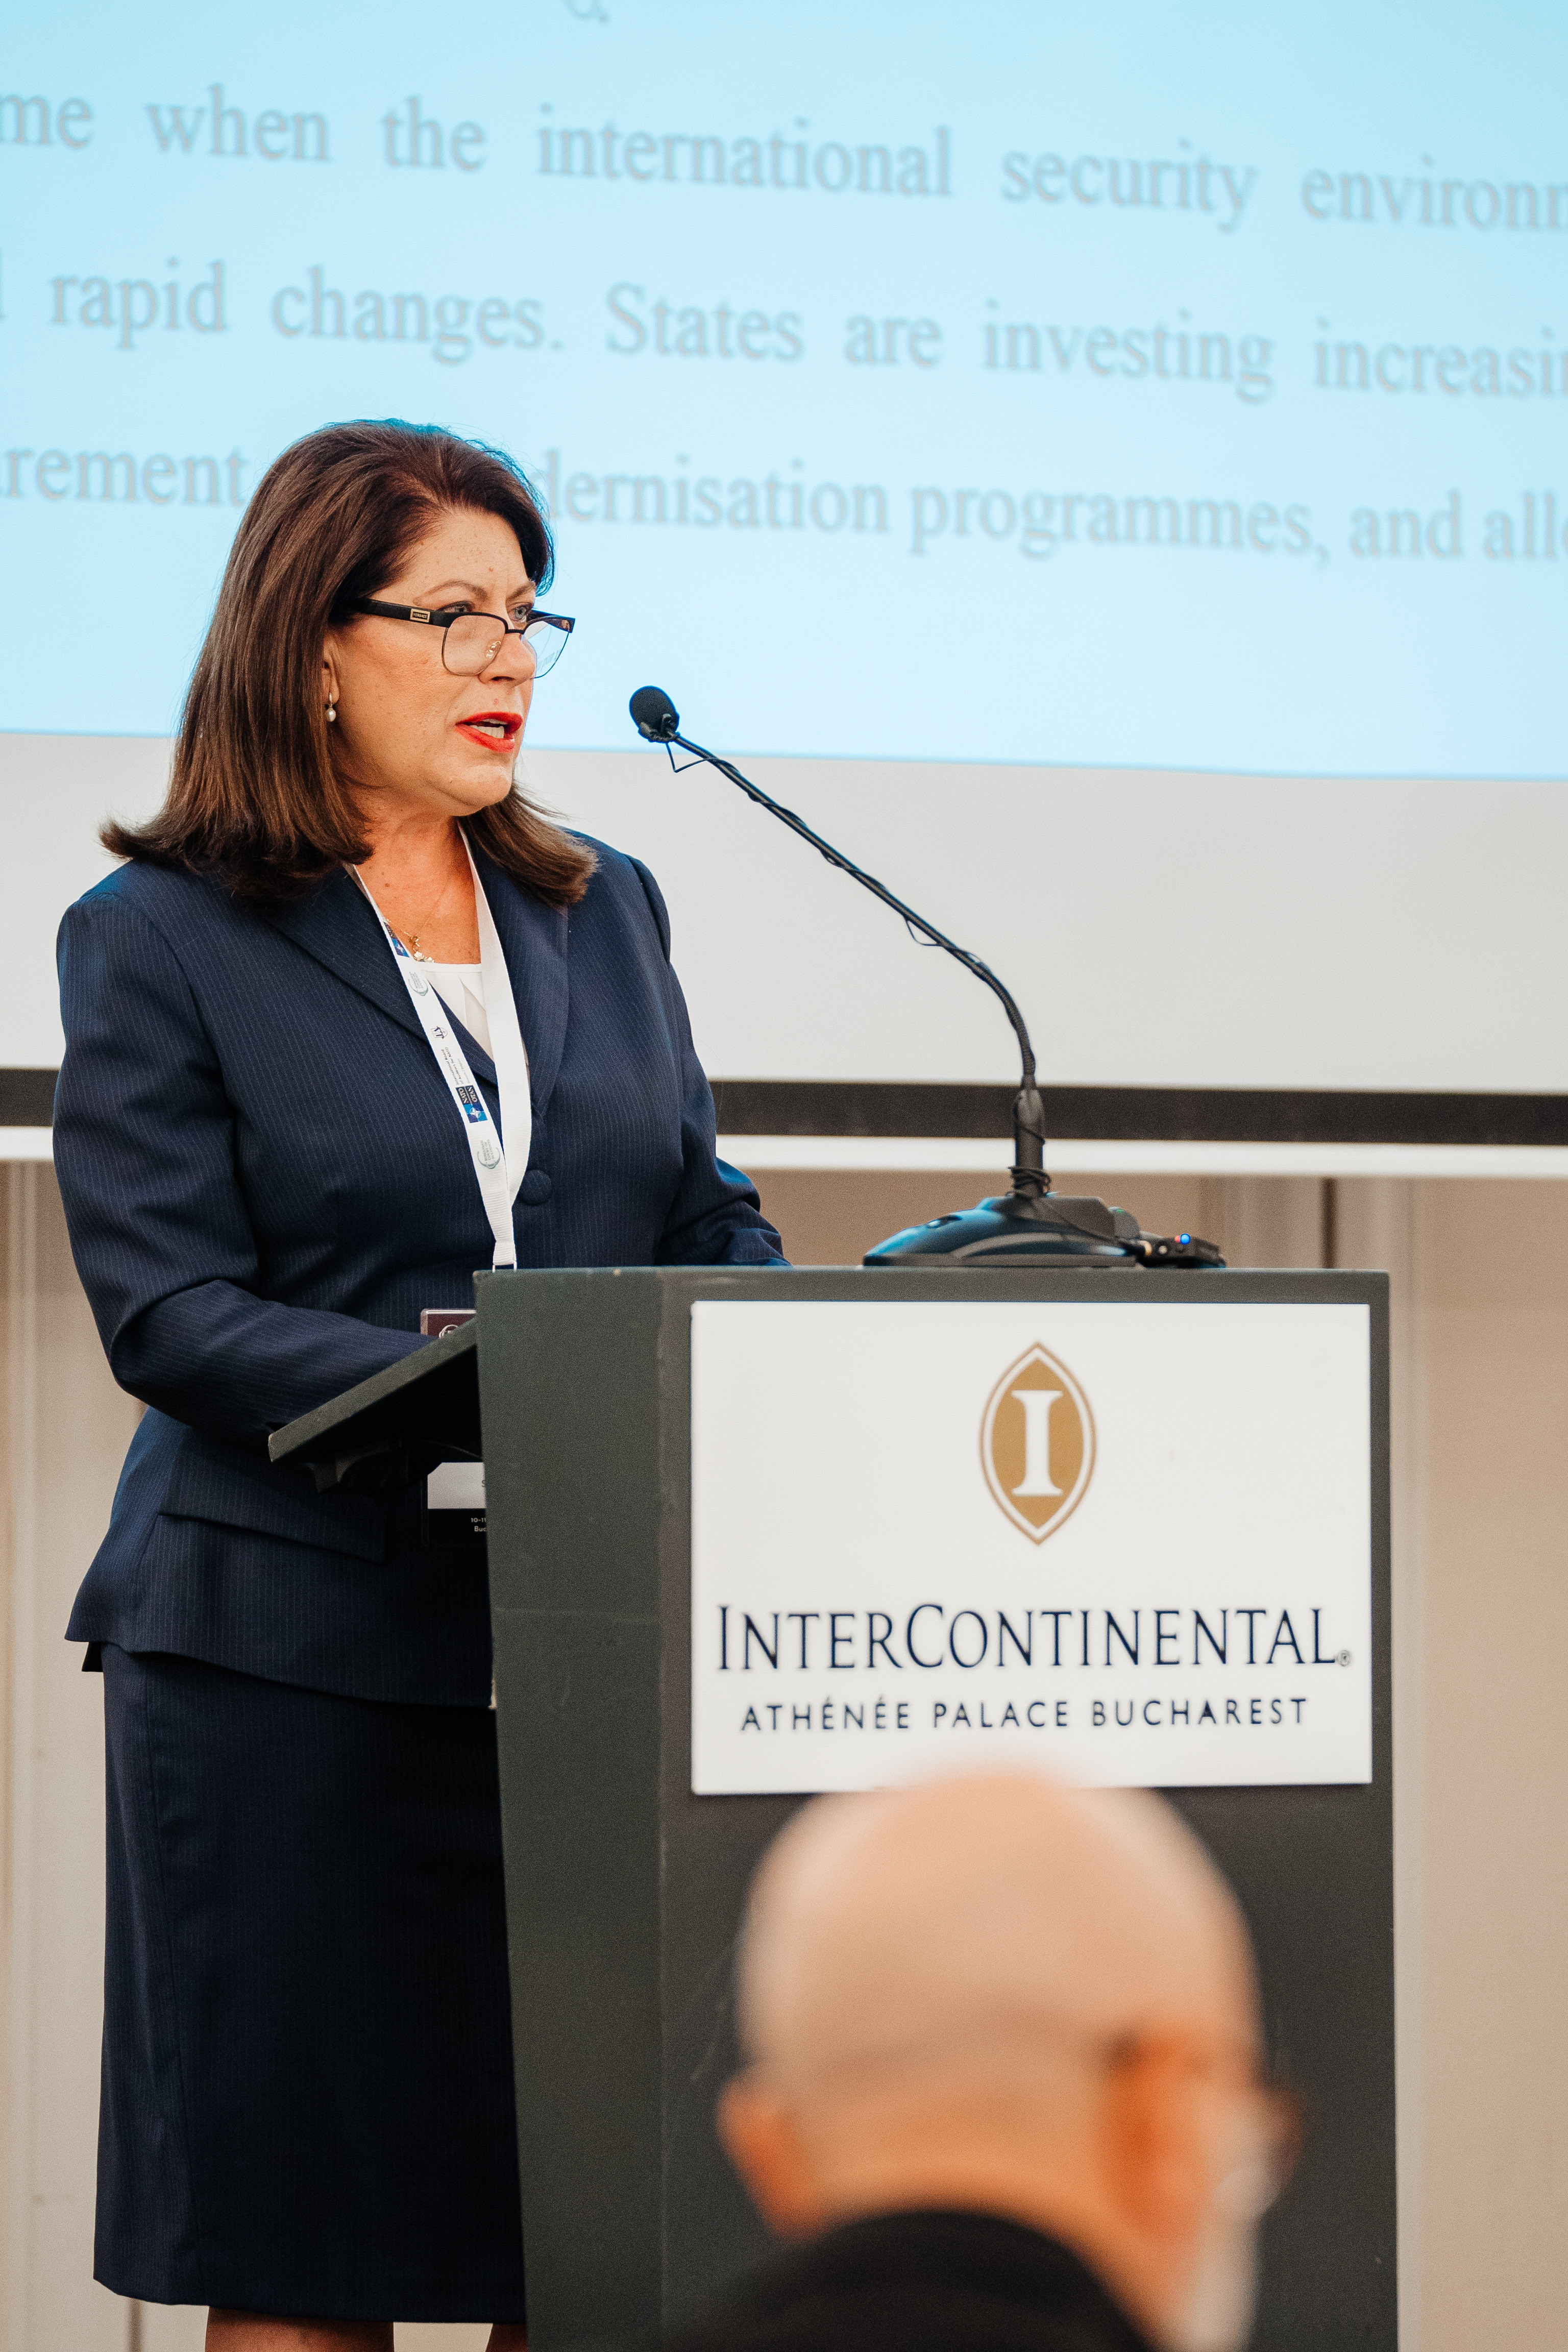
Під час виступу на конференції Ольга Піщанська представила досвід Рахункової палати у сфері оборони, сформований в умовах повномасштабної війни.
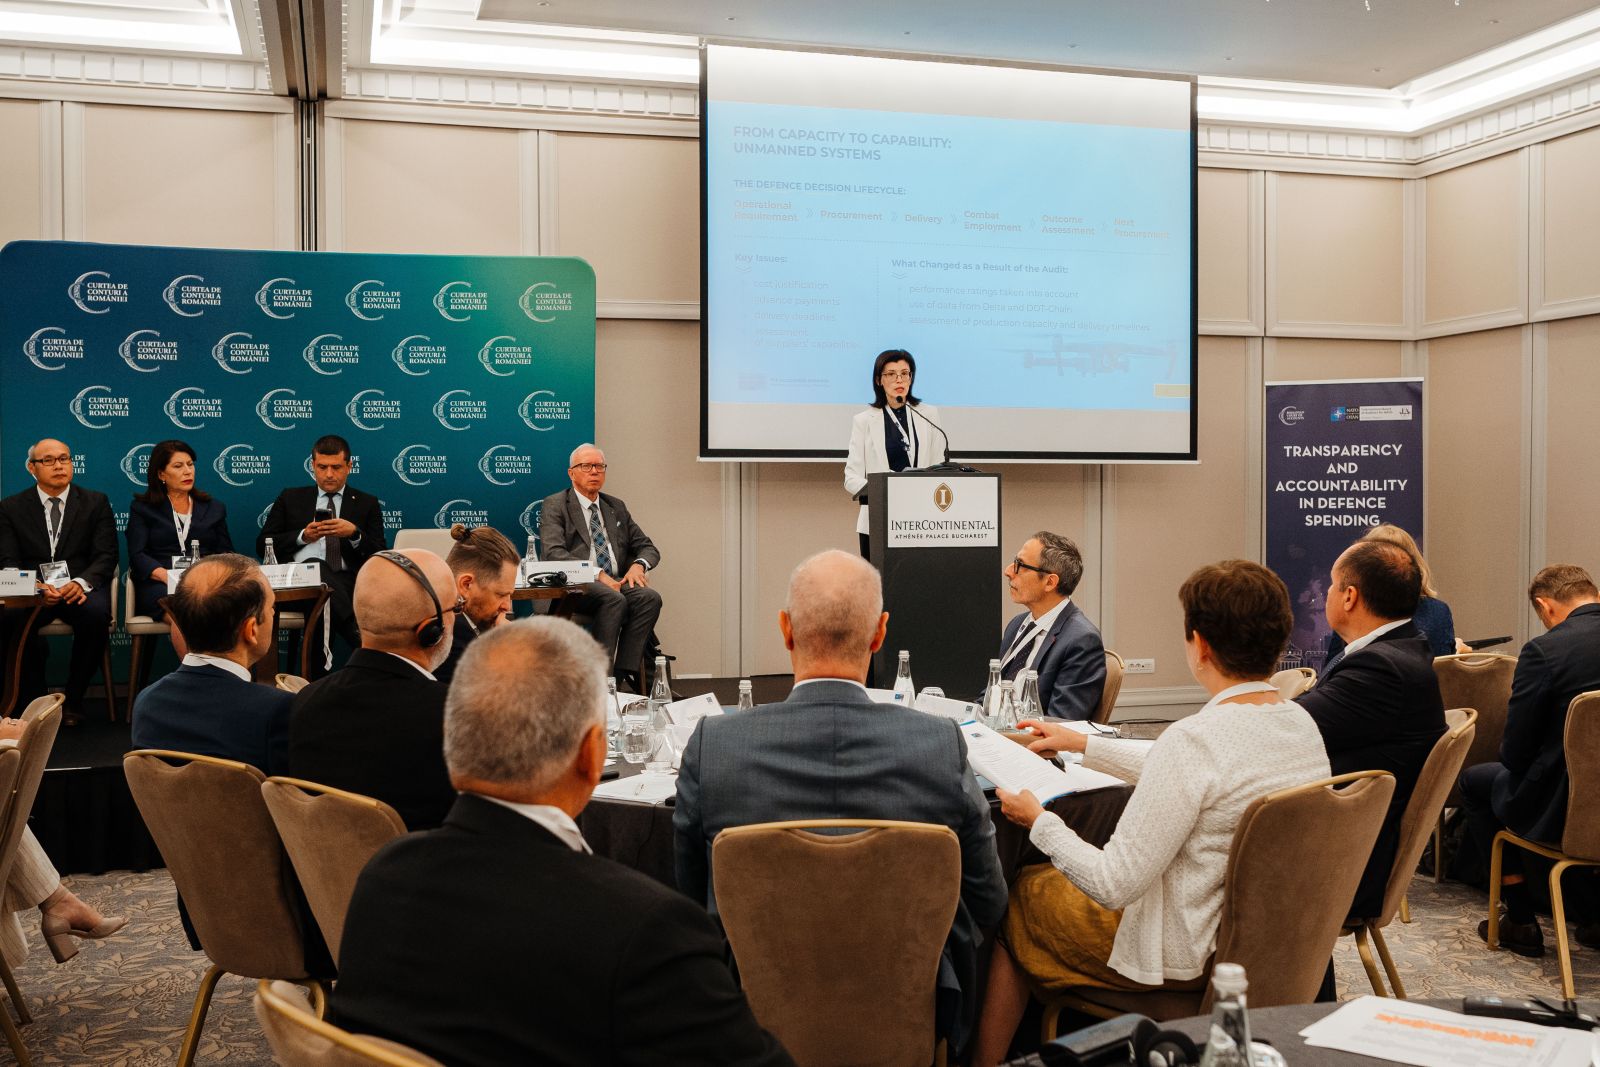
За останні роки Рахункова палата охопила аудитами широкий спектр питань: від мобілізаційної готовності економіки та управління розвитком оборонної промисловості до формування бойових спроможностей, фортифікацій, тилового забезпечення і захисту критичної енергетичної інфраструктури.
У центрі виступу були узагальнені висновки та професійні підходи, сформовані під час аудитів різних ланок оборонного забезпечення. Це дало змогу наповнити міжнародну дискусію практичним змістом: показати реальні управлінські виклики, особливості формування аудиторських доказів і встановлення причин виявлених відхилень під час війни з дотриманням вимог щодо захисту чутливої інформації.
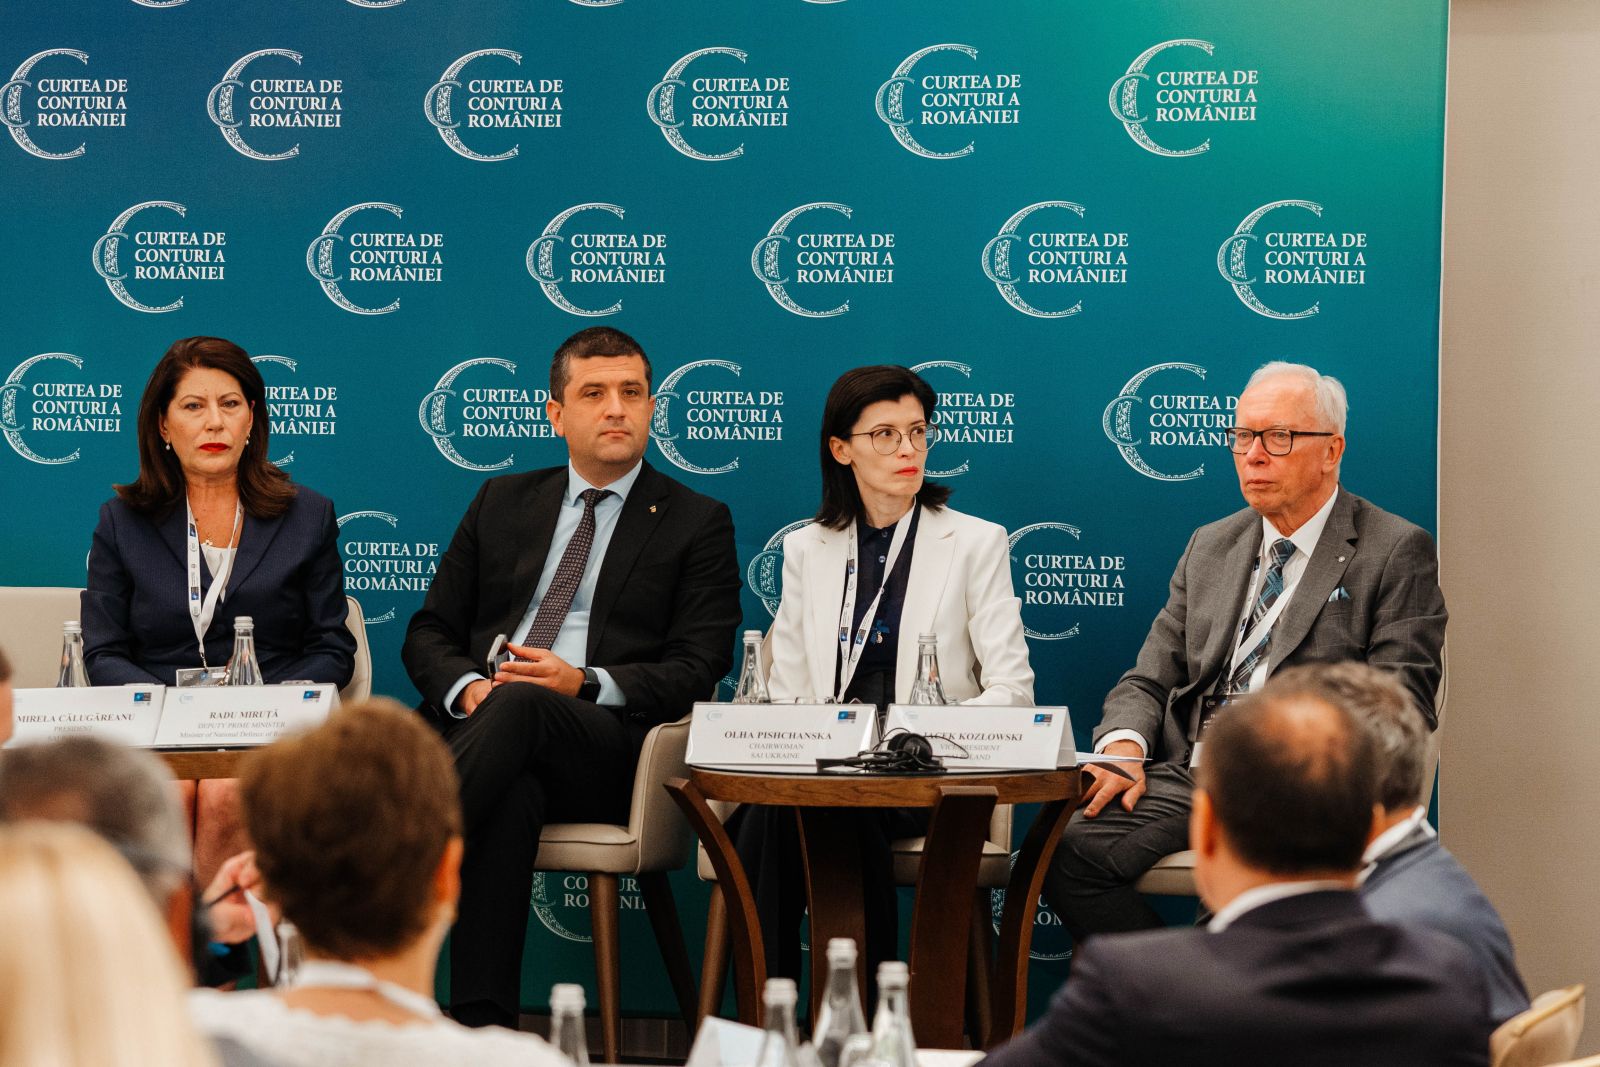
До прикладу, аудит державного управління розвитком оборонної промисловості засвідчив, що виробничі можливості галузі зростали швидше, ніж перебудовувалася система управління ними. Під час аудиту закупівлі безпілотних систем виявлено недоліки в обґрунтуванні вартості, здійсненні попередньої оплати та дотриманні строків постачання в умовах, коли потреби фронту й характеристики техніки змінюються швидше за закупівельні цикли.
А аудит тилових закупівель показав, що система була зосереджена на перебігу закупівель, у той час як кінцевий результат для військовослужбовців залишався поза оцінюванням, відзначила Голова Рахункової палати.
Ольга Піщанська також перерахувала зміни в управлінських процесах, запроваджені під час та за результатами цих аудитів. Зокрема, Міністерство оборони почало враховувати під час планування закупівель рейтинги результативності безпілотних систем, дані системи DOT-Chain, виробничі можливості та строки постачання. А державне підприємство Міністерства оборони України «Агенція оборонних закупівель» запровадило повне нарахування і пред’явлення штрафних санкцій, автоматизувало відповідні розрахунки та створило аналітичну панель для моніторингу поставок.
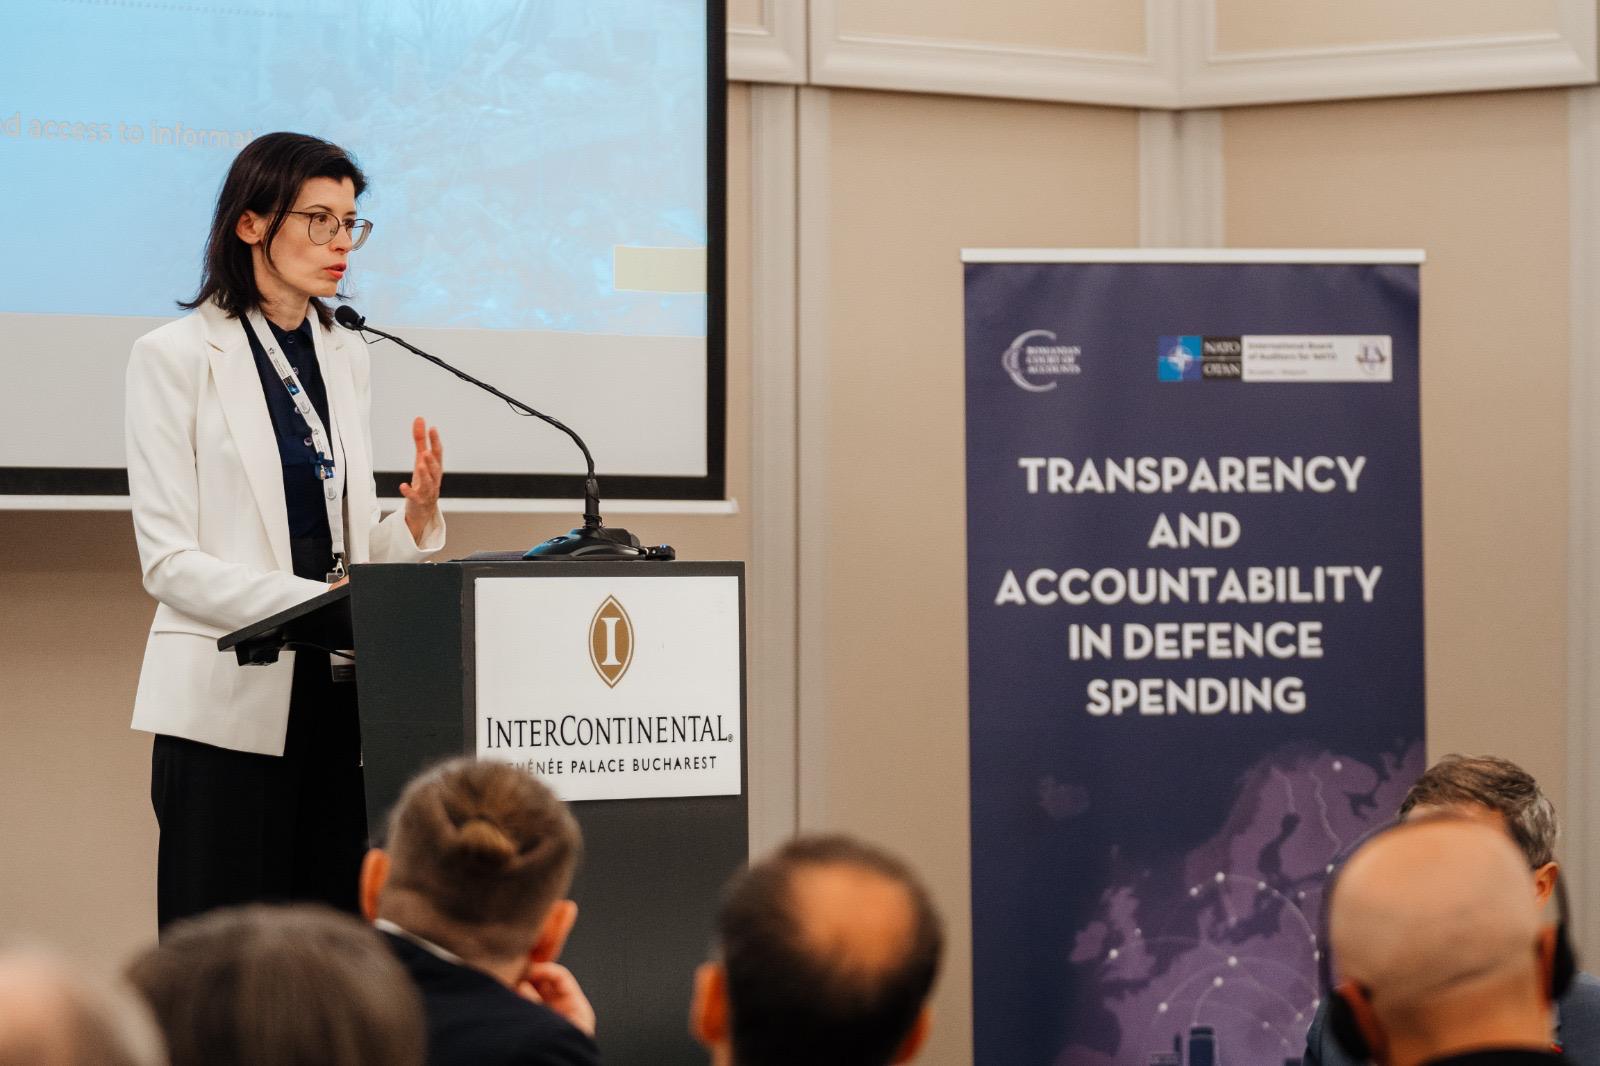
Окрему увагу Голова Рахункової палати приділила формуванню аудиторських доказів в умовах війни. Втрата документів, архівів та інформаційних систем, безпекові обмеження і необхідність захисту секретної інформації потребують додаткових аудиторських процедур. За внутрішніми оцінками Рахункової палати, воєнні обставини подовжують проведення таких аудитів у середньому на 25–30%.
«Український досвід аудиту в умовах воєнного часу показує, що найбільші ризики виникають на стику процесів: між стратегічною метою і фінансуванням, військовою потребою і закупівельним рішенням, контрактом і фактичною поставкою. У сучасній війні швидкість та якість ухвалення рішень безпосередньо визначають оборонну спроможність держави. Відхилення від початкових планів за таких умов неминучі, однак обґрунтованість рішень і відповідальність за результат мають залишатися обов’язковими», – наголосила Ольга Піщанська, підсумовуючи свій виступ.
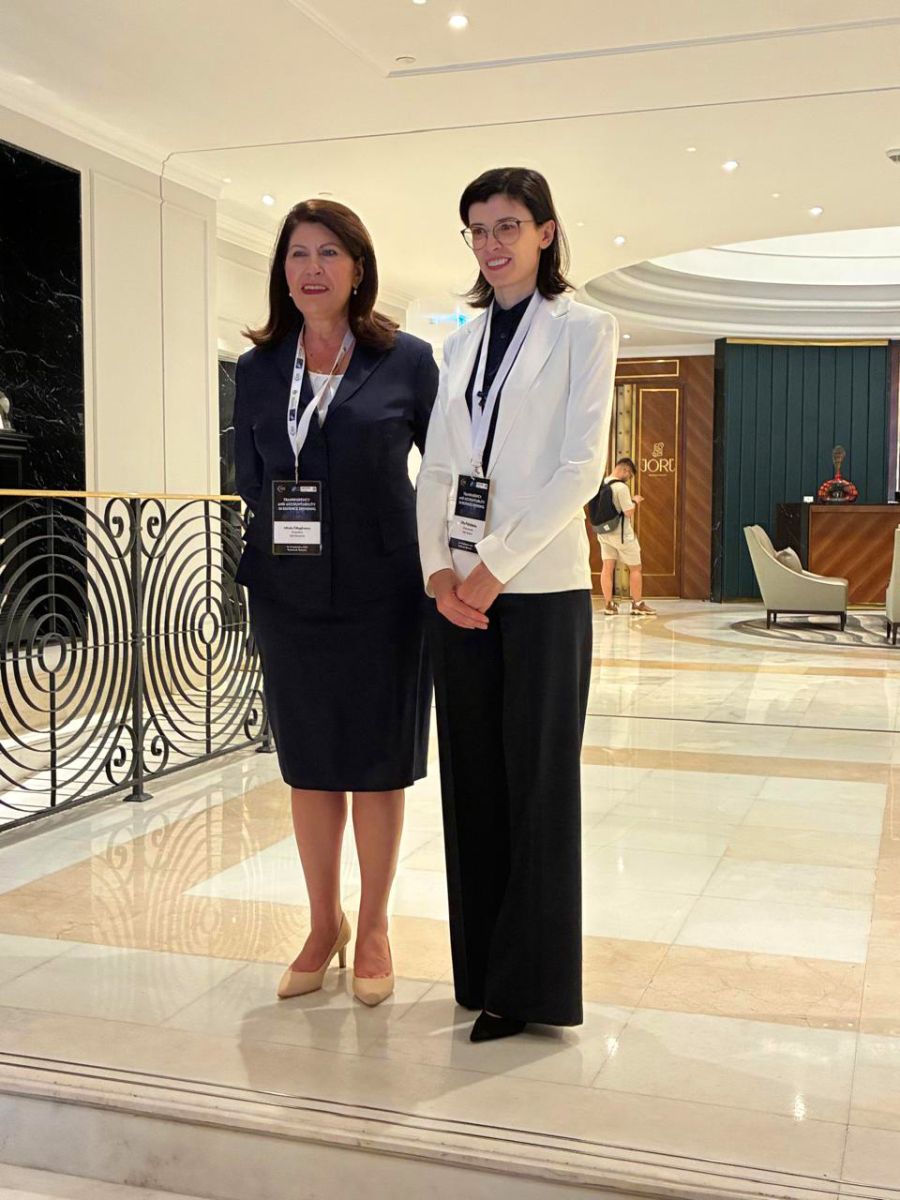
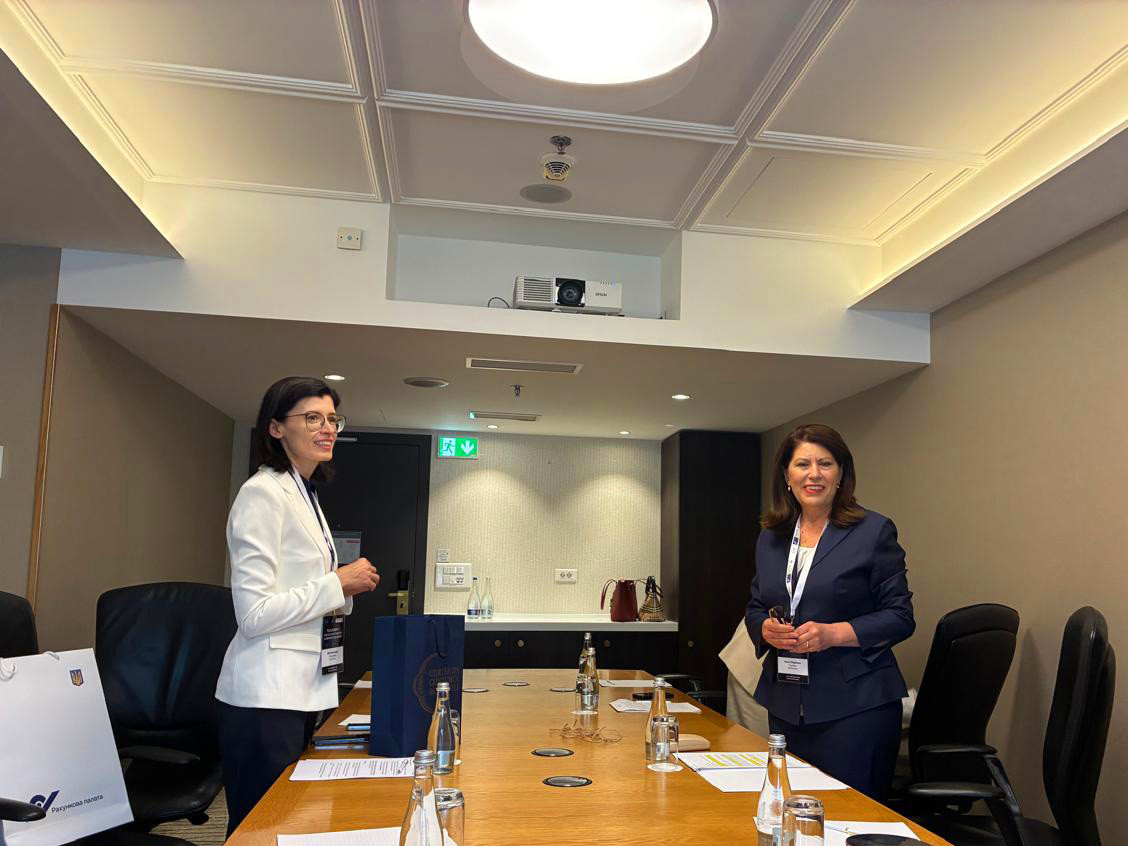
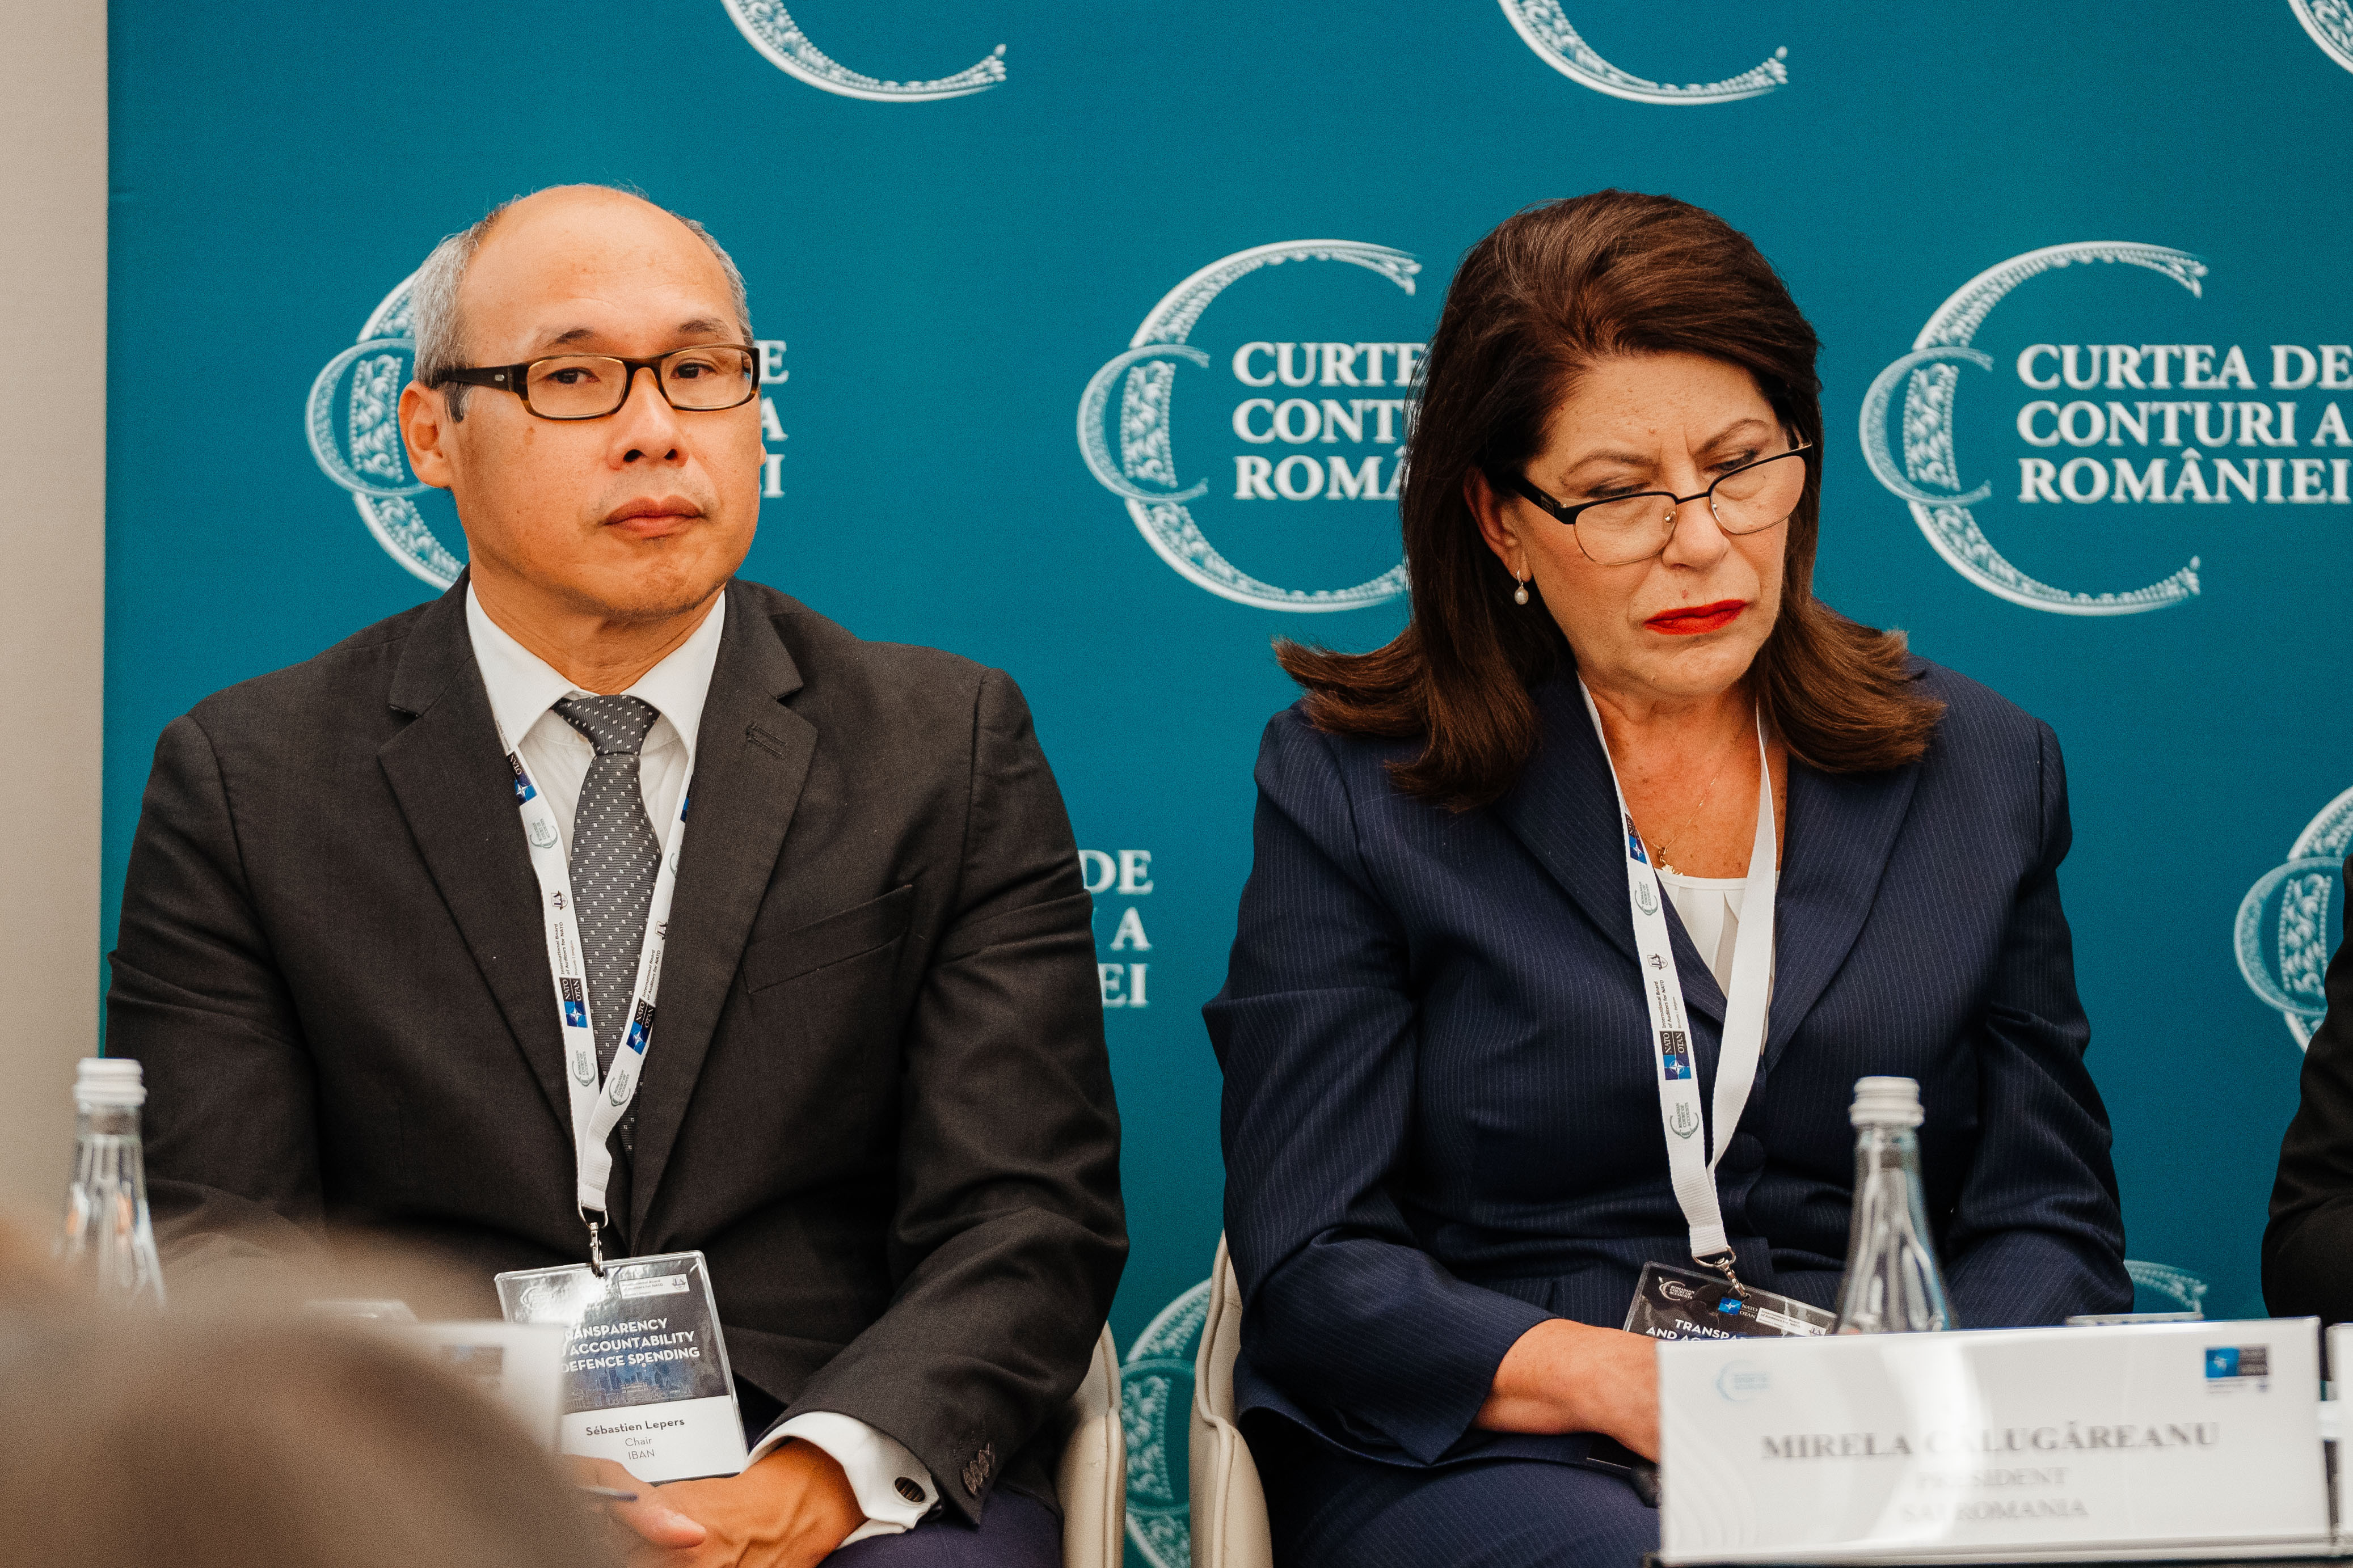
Також 10 вересня під час зустрічі із Головою IBAN Себастієном Лепером та членкинею Ради IBAN Вівекою Норман відбулося обговорення розвитку співпраці між інституціями. А на двосторонній зустрічі з Президенткою Рахункового суду Румунії Мірелою Келугеряну йшлося про підготовку координованого міжнародного аудиту Спільної операційної програми «Румунія – Україна 2014–2020».
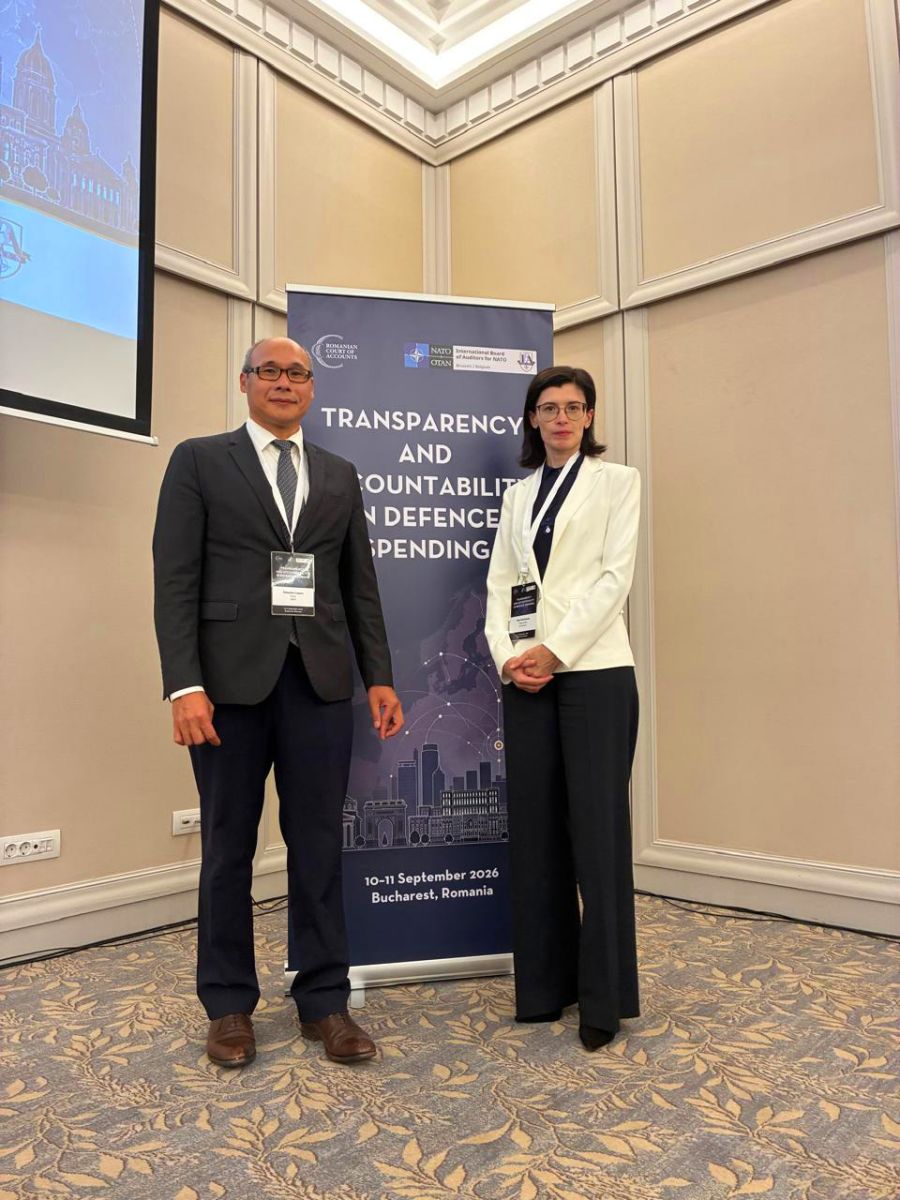
Нагадаємо, раніше Рахункова палата та Міжнародна рада аудиторів для НАТО підписали Меморандум про взаєморозуміння щодо співробітництва. Документ передбачає можливість проведення спільних аудитів за взаємною згодою сторін та на підставі окремих двосторонніх домовленостей.