Використання коштів Фонду декарбонізації потребує кращого планування та контролю за результатами: аудит Рахункової палати
Державний фонд декарбонізації та енергоефективної трансформації забезпечував фінансування відповідних проєктів, закупівлю необхідного обладнання та послуг, однак в окремих випадках планування державної підтримки не мало підтвердженого підґрунтя, підтримка несвоєчасно доходила до кінцевих отримувачів, а очікувані результати – не досягалися.
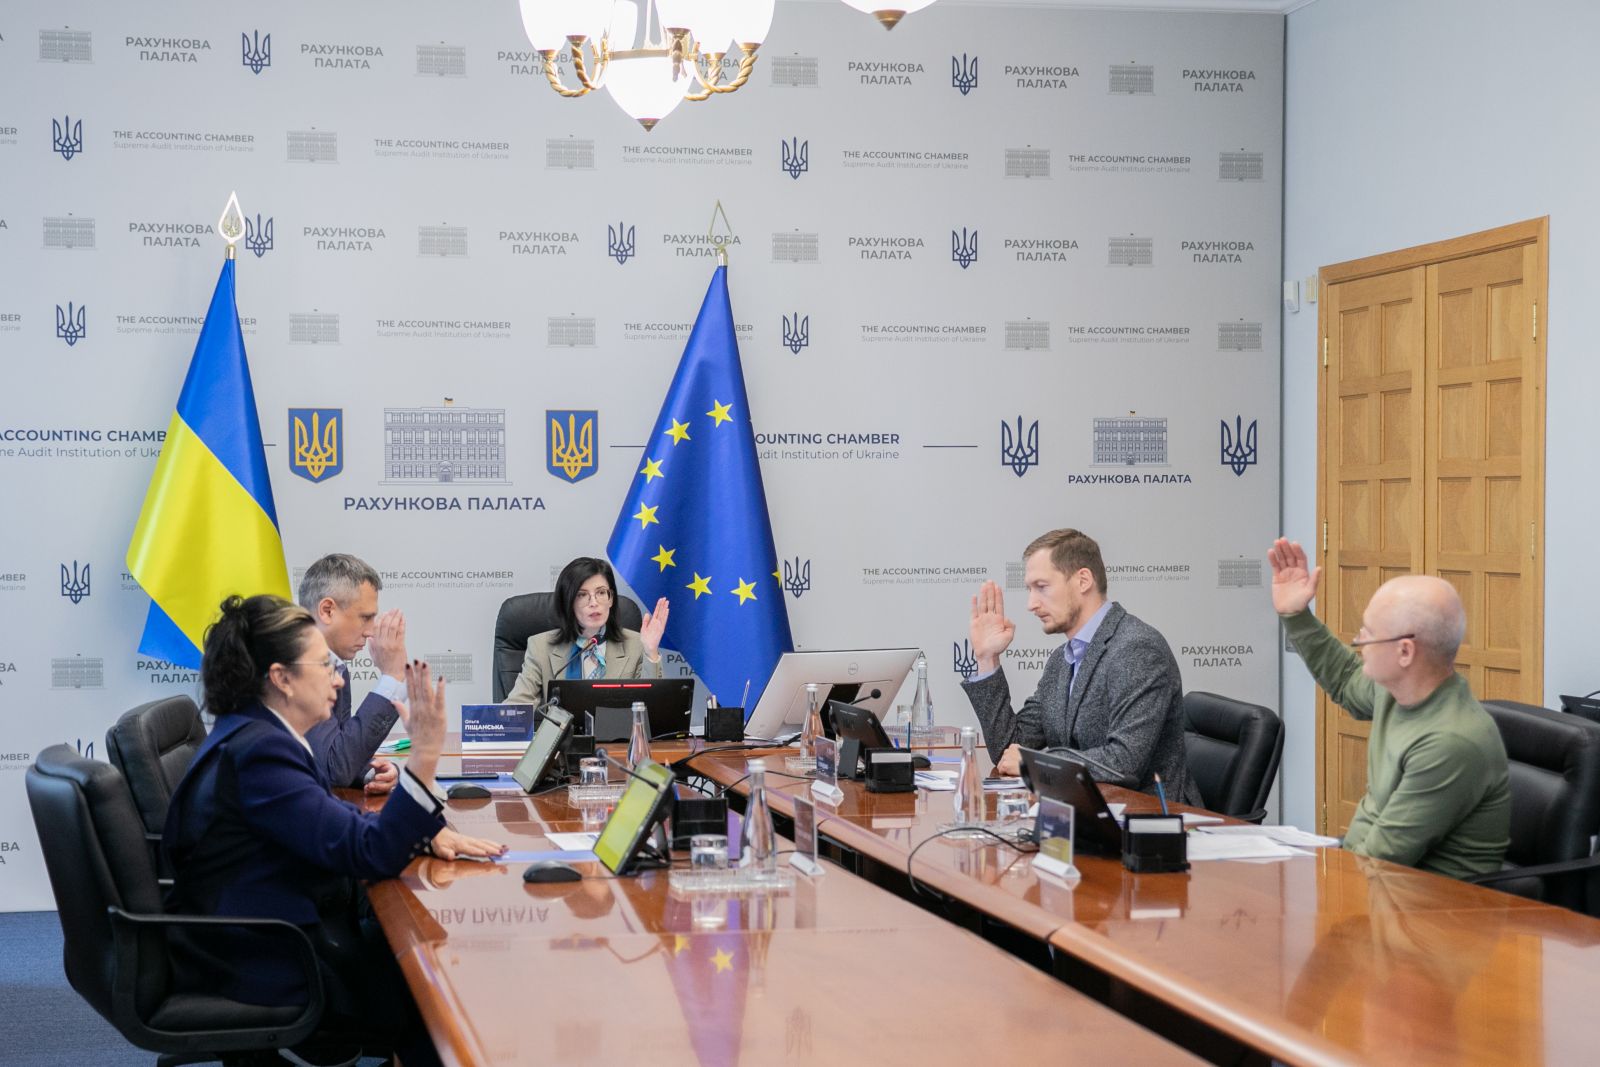
Про це свідчать висновки аудиту відповідності на тему «Процес використання коштів державного фонду декарбонізації та енергоефективної трансформації», Звіт за яким Рахункова палата затвердила на засіданні 27 жовтня. Відповідальний за контрольний захід – заступник Голови Рахункової палати Сергій Ключка.
Державний фонд декарбонізації та енергоефективної трансформації створений у складі спеціального фонду Державного бюджету України для фінансування заходів і проєктів у сфері енергоефективності, розвитку відновлюваних джерел енергії, використання альтернативних видів палива та скорочення викидів вуглецю. Одним із джерел його наповнення є екологічний податок за викиди вуглекислого газу, що відповідає принципу «забруднювач платить».
Його кошти в 2024-2025 роках спрямовувалися, зокрема, на фінансовий лізинг, кредитування та факторингове фінансування енергоефективних заходів, здешевлення вартості зобов’язань за кредитними договорами, встановлення фотоелектричних модулів та пристроїв передачі даних споживання природного газу, проведення енергетичної сертифікації та енергоаудитів, придбання та забезпечення дітей з інвалідністю підгрупи А портативними зарядними станціями.
Використання коштів Фонду поєднує бюджетні, корпоративні та фінансово-кредитні механізми. Ключову роль у цьому механізмі відіграє Державне агентство з енергоефективності та енергозбереження України, яке водночас здійснює управління корпоративними правами держави щодо Акціонерного товариства «Фонд декарбонізації України».
Товариство, своєю чергою, виконує переважно операційну та фінансову функції: через нього, зокрема, реалізуються кредитування, фінансовий лізинг, факторингове фінансування енергоефективних заходів.
Слід зазначити, що однією з умов надання державної підтримки шляхом кредитування є укладення добровільної угоди про досягнення визначених показників енергоефективності та скорочення викидів за результатами реалізації проєкту.
У 2024–2025 роках фінансування окремих напрямів здійснювалося шляхом збільшення статутного капіталу АТ «Фонд декарбонізації України», а з 2026 року за окремими напрямами Товариство визначено одержувачем бюджетних коштів.
Аудит Рахункової палати охопив період діяльності Держенергоефективності та АТ «Фонду декарбонізації України» із 1 січня 2024 року до 30 червня 2026 року.
Згідно з даними аудиту, загальний обсяг запланованих бюджетних призначень Держенергоефективності на 2024–2026 роки становив 5,67 млрд грн. Станом на 30 червня 2026 року з них використано 2,73 млрд грн, або 48%, з них 1,92 млрд грн – на кредитування.
ПЛАНУВАННЯ ТА МЕХАНІЗМИ ФІНАНСУВАННЯ ФОНДУ
Аудит встановив, що планування зазначеної державної підтримки не завжди ґрунтувалося на підтвердженій потребі, пріоритетності та готовності заходів до реалізації. При цьому в окремих випадках фінансування планувалося ще до ухвалення необхідних нормативних та організаційних передумов. Це призводило до наступного коригування рішень, затримок у виконанні заходів та невикористання частини бюджетних призначень.
Основним діючим фінансовим інструментом Товариства у зазначений період було кредитування. Упродовж 2024–2025 років та першого півріччя 2026 року АТ «Фонд декарбонізації України» уклало 79 договорів для кредитування 83 проєктів у сфері енергоефективності на загальну суму 2,04 млрд грн.
І хоча перевірені аудиторами отримувачі державної фінансової підтримки шляхом кредитування відповідали встановленим вимогам, система їх оцінювання не забезпечувала належної пріоритезації проєктів за рівнем енергоефективності та декарбонізації.
Аудитори встановили, що окремі передбачені в рамках проєкту механізми державної підтримки використовувалися обмежено або взагалі не працювали, що свідчить про недостатню узгодженість планування ресурсів із готовністю до практичного застосування. Зокрема, у 2024–2025 роках не було реалізовано механізм здешевлення вартості кредитних зобов'язань, не запрацювали факторингове фінансування та кредитування виконавців енергосервісу, а фінансовий лізинг застосовувався в обмеженому обсязі.
Окремі недоліки аудитори виявили й у моделі фінансування заходів шляхом збільшення статутного капіталу АТ «Фонд декарбонізації України». Так у 2025 році 442,1 млн грн, спрямованих на збільшення статутного капіталу Товариства, були використані для придбання активів і послуг, що підлягали подальшій безоплатній передачі кінцевим отримувачам. Така модель не відповідала економічному змісту відповідних операцій, оскільки придбані активи не залишалися в розпорядженні Товариства та не забезпечували отримання ним економічної вигоди у майбутньому.
Із 2026 року модель фінансування нових операцій за відповідними напрямами було змінено, однак наслідки такого використання коштів все ще потребують врегулювання, наголошується у звіті.
РЕАЛІЗАЦІЯ ЕНЕРГОЕФЕКТИВНИХ ЗАХОДІВ
Аудит виявив недоліки в реалізації заходів із встановлення фотоелектричних модулів для установ, які потребували альтернативних джерел електроживлення. Ця підтримка мала підвищити їхню енергетичну стійкість, зменшити споживання електроенергії із зовнішньої мережі та забезпечити економію бюджетних коштів.
У 2025 році для реалізації цих заходів визначили 127 пріоритетних об'єктів. Однак під час їх відбору належним чином не перевірили технічну готовність до встановлення обладнання. У результаті частина проєктних робіт була виконана для об'єктів, на яких встановлення систем згодом виявилося неможливим або недоцільним. На такі роботи витратили 373,8 тис. грн без досягнення запланованого результату.
Крім того, АТ «Фонд декарбонізації України» закупило обладнання вартістю 155,2 млн грн до завершення підготовки проєктної документації щодо значної частини об'єктів. Через це станом на 30 червня 2026 року на зберіганні залишалося 83% придбаного обладнання вартістю 126,4 млн грн. При цьому аудит виявив неналежні умови зберігання обладнання, що може призвести до погіршення технічного стану.
Із 127 пріоритетних об'єктів фотоелектричні системи встановили лише на 17. Станом на 30 червня 2026 року жодну з них не передали балансоутримувачам у встановленому порядку. Однією з причин стало невпровадження установами систем енергоменеджменту, необхідних для введення обладнання в експлуатацію. Такі системи були запроваджені лише на 11 об'єктах із 127.
Унаслідок цього витрачені кошти поки не забезпечили своєчасного досягнення передбачених програмою результатів щодо енергетичної стійкості установ та економії бюджетних коштів.
Енергетична сертифікація. Аудит встановив недоліки й у плануванні та завершенні енергетичної сертифікації будівель, результати якої потрібні установам для визначення заходів із підвищення енергоефективності.
Через недостатню перевірку даних під час планування після укладення договорів із переліку виключили 45 із 500 об'єктів. Крім того, затримки із закупівлею послуг відтермінували початок проведення сертифікації до 2026 року.
Із 455 енергетичних сертифікатів, отриманих АТ «Фонд декарбонізації України», установам за актами приймання-передачі передано лише 132, - це 29%. Решта 323 сертифікати - непередано. Однією з причин стала відсутність нормативно визначеного строку передачі результатів сертифікації кінцевим користувачам за актами приймання передачі.
Забезпечення дітей з інвалідністю підгрупи А портативними зарядними станціями. Для підтримки цієї категорії дітей було закуплено 10 015 зарядних станцій. Значну частину обладнання доставили отримувачам. Однак аудитори встановили недоліки в перевірці їхніх даних та організації передачі допомоги, що призвели до випадків повторного отримання державної підтримки, затримки доставки обладнання та розбіжностей в документах.
Зокрема, щодо 418 зарядних станцій загальною вартістю 17,6 млн грн, станом на 30.06.2026, були відсутні акти приймання-передачі, що унеможливило належне документальне підтвердження передачі цього обладнання кінцевим отримувачам.
Інтелектуальний облік споживання природного газу. У 2026 році «Фонд декарбонізації України» придбав 40 тис. пристроїв передачі даних вартістю 192 млн грн і безоплатно передало їх ТОВ «Газорозподільні мережі України» для встановлення населенню та на об'єктах бюджетних установ.
Аудит виявив недоліки в нормативному та організаційному забезпеченні цього напряму. Зокрема, недостатньо врегульовано розподіл пристроїв між регіонами, обов'язки учасників, документальне підтвердження встановлення обладнання та порядок звітування про результати.
Крім того, не були визначені показники енергоефективності, за якими можна оцінити результативність встановлення цих пристроїв. На момент проведення аудиту встановлений шестимісячний строк для монтажу обладнання та подання підтвердних документів ще не завершився. Проте виявлені прогалини у процедурах створили ризики недостатнього контролю за подальшим використанням придбаних пристроїв і підтвердженням результатів державної підтримки.
МОНІТОРИНГ І ПІДТВЕРДЖЕННЯ РЕЗУЛЬТАТІВ
Аудит виявив недоліки в контролі за досягненням показників енергоефективності та скорочення викидів вуглецю за профінансованими заходами.
Із семи перевірених добровільних угод за чотирма настав строк звітування про результати. Проте за трьома з них отримувачі державної підтримки взагалі не подали звітів, а Держенергоефективності не застосувало передбачених угодами заходів реагування на це.
За єдиною угодою, за якою звіт було подано, отримувач задекларував недосягнення встановлених показників. Однак їх верифікацію не завершили через відсутність підтвердних документів. Вимоги до переліку таких документів і строків їх подання також були недостатньо врегульовані.
Контроль за результатами ускладнює і відсутність належних цифрових інструментів. Передбачену законодавством Національну систему моніторингу енергоефективності не створено, дані зберігаються в різних інформаційних ресурсах, а окремі показники розраховуються переважно вручну. Відсутня також спеціалізована система управління заявками та проєктами Фонду.
Унаслідок цих недоліків аудитори не отримали належного документального підтвердження досягнення передбачених показників за перевіреними угодами, щодо яких настав строк звітування.
ВИСНОВКИ ТА РЕКОМЕНДАЦІЇ РАХУНКОВОЇ ПАЛАТИ
За висновком аудиторів, використання коштів Фонду загалом забезпечувало фінансування визначених заходів, проте процес їх реалізації мав взаємопов'язані недоліки. Водночас недостатньо обґрунтоване планування впливає на готовність проєктів до виконання, прогалини у визначенні процедур – на своєчасність завершення заходів, а недоліки моніторингу – на можливість підтвердження досягнутих результатів.
Надані за результатами аудиту рекомендації спрямовані на удосконалення процесів планування та пріоритезації проєктів, процедур, строків і відповідальності за завершення надання підтримки, врегулювання встановлених недоліків щодо передачі обладнання та результатів послуг й посилення моніторингу, верифікації та цифровізації процесу управління коштами Фонду.
За оцінкою Рахункової палати, усунення виявлених недоліків має сприяти більш послідовному і контрольованому процесу надання державної підтримки, збільшенню кількості завершених заходів та посиленню їх результативності.
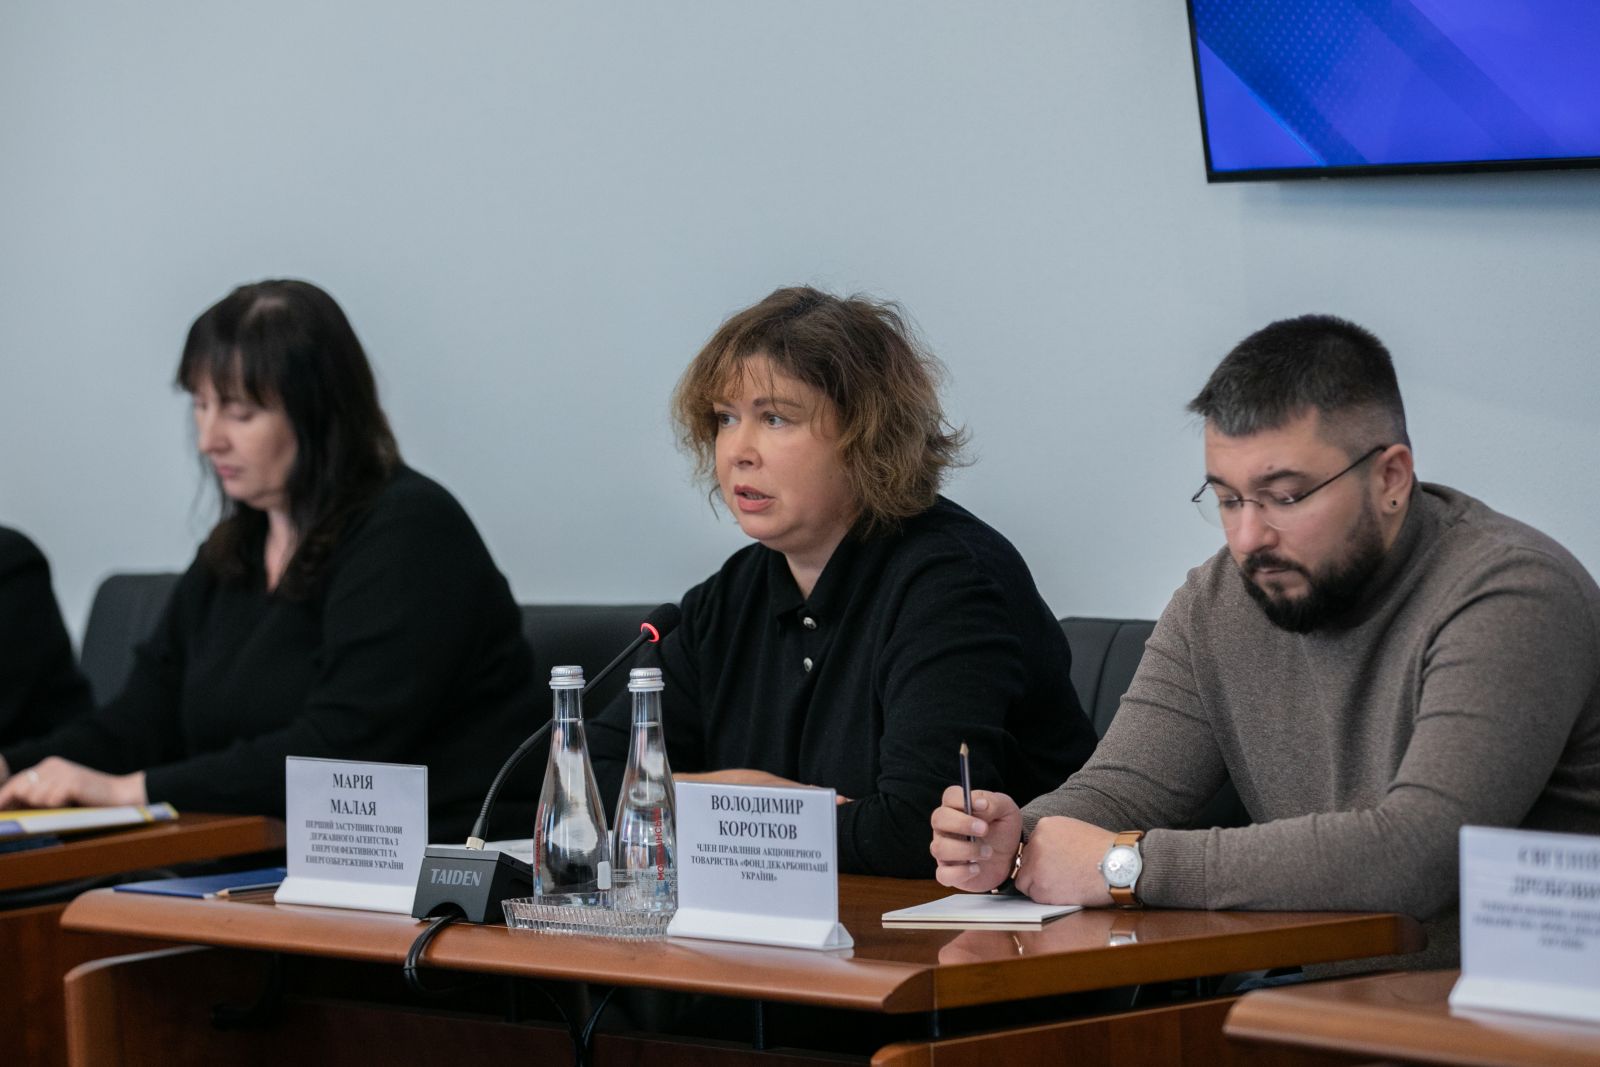
Присутні на засіданні представники об’єктів контролю погодилися з рекомендаціями Рахункової палати. При цьому перша заступниця Голови Держенергоефективності Марія Малая зазначила, що більшість виявлених недоліків нормативного регулювання вже усунуто. Представники АТ «Фонд декарбонізації України» розповіли про вжиті заходи, зокрема, зміни у внутрішніх процесах роботи та умовах нових договорів.
Звіт про результати аудиту буде надіслано Верховній Раді України, Комітету ВРУ з питань енергетики та житлово-комунальних послуг з рекомендацією розглянути його на засіданні, а також Кабінету Міністрів України, Держенергоефективності та АТ «Фонд декарбонізації України».